Виталий Шалаев — Private Capital Advisor, эксперт по продаже премиальной недвижимости, управляющий директор Arbat Real Estate
10 октября 2026 года | BankInfo.kz | Инвестиции и аналитика
Крупнейший российский застройщик по объёму текущего строительства, ГК «Самолёт», столкнулся с серьёзными финансовыми трудностями. За первое полугодие 2026 года компания получила чистый убыток 22,3 млрд рублей, её выручка сократилась на 31%, а долговая нагрузка по отдельным показателям увеличилась.
8 октября рейтинговое агентство АКРА понизило кредитный рейтинг девелопера до BBB(RU) с негативным прогнозом. Сбербанк совместно с другими кредиторами работает над планом финансовой стабилизации компании.
Для Казахстана история «Самолёта» представляет интерес сразу по нескольким причинам. В капитале российского девелопера участвовал фонд под управлением казахстанской Fonte Capital. Кроме того, высокая стоимость кредитов, долговая нагрузка и зависимость строительного бизнеса от спроса актуальны и для казахстанского рынка недвижимости.
Но главный вопрос шире: почему крупнейшая компания отрасли может оказаться финансово уязвимой и какие выводы из этого должны сделать инвесторы?
Коротко: что происходит с ГК «Самолёт»
ГК «Самолёт» испытывает финансовое давление из-за ухудшения операционных результатов, высокой долговой нагрузки и проблем с ликвидностью. Компания продолжает строительство, но банки-кредиторы разрабатывают меры финансовой стабилизации.
- 22,3 млрд рублей — чистый убыток за первое полугодие 2026 года.
- 117,4 млрд рублей — выручка, сократившаяся на 31%.
- 773,3 млрд рублей — совокупные кредиты и займы, включая проектное финансирование.
- 424,6 млрд рублей — чистый долг за вычетом остатков на эскроу-счетах.
- BBB(RU), негативный прогноз — кредитный рейтинг АКРА после понижения 8 октября.
- Сбербанк и другие кредиторы разрабатывают план финансовой стабилизации.
Официального объявления о банкротстве на дату публикации нет.
Что вы узнаете из статьи
Почему у крупнейшего российского застройщика возникли финансовые проблемы, как долговая нагрузка влияет на акции и облигации, чем опасен агрессивный рост, почему кредиторы заинтересованы в реструктуризации и как инвесторам Казахстана оценивать финансовую устойчивость компаний.
Почему ГК «Самолёт» столкнулась с финансовым кризисом в 2026 году?
Краткий ответ: Финансовые трудности ГК «Самолёт» связаны с сокращением выручки и продаж, высокой стоимостью заёмного капитала, задержками ввода объектов и ухудшением отдельных долговых показателей. Масштаб строительного портфеля не защитил компанию от изменения рыночной ситуации. При большом объёме обязательств замедление денежных поступлений усиливает давление на ликвидность.
По данным АКРА, на начало октября 2026 года «Самолёт» занимал первое место в России по объёму текущего строительства. Портфель компании составлял около 4,5 млн кв. м в 15 регионах страны.
Такой масштаб требует значительного финансирования. Девелоперу необходимо приобретать землю, оплачивать проектирование, инфраструктуру, материалы, строительные работы и обслуживание кредитов.
При устойчивом спросе большая инвестиционная программа позволяет быстро наращивать выручку и долю рынка.
Однако если продажи сокращаются, сроки реализации увеличиваются, а кредитные расходы остаются высокими, прежняя модель роста может стать источником финансовых рисков.
Лидерство по объёму строительства и финансовая устойчивость — разные характеристики бизнеса.
Финансовые результаты ГК «Самолёт» за первое полугодие 2026 года
Краткий ответ: За январь–июнь 2026 года выручка ГК «Самолёт» сократилась до 117,4 млрд рублей, EBITDA снизилась на 40%, а чистый финансовый результат изменился с прибыли 1,8 млрд рублей годом ранее на убыток 22,3 млрд рублей.
| Показатель | I полугодие 2025 | I полугодие 2026 | Изменение |
|---|---|---|---|
| Выручка | 171,0 млрд ₽ | 117,4 млрд ₽ | −31% |
| Валовая прибыль | 65,1 млрд ₽ | 41,4 млрд ₽ | −36% |
| EBITDA | 52,1 млрд ₽ | 31,3 млрд ₽ | −40% |
| Скорректированная EBITDA | 57,5 млрд ₽ | 41,8 млрд ₽ | −27% |
| Чистая прибыль / убыток | +1,8 млрд ₽ | −22,3 млрд ₽ | Переход к убытку |
Источник: финансовые результаты ГК «Самолёт» за первое полугодие 2026 года, опубликованные «Интерфаксом».
Главная проблема заключается не только в убытке. Компания одновременно столкнулась с сокращением выручки и операционного финансового результата.
EBITDA позволяет оценивать прибыльность основной деятельности до учёта процентов, налогов и амортизации. Но она не равна свободному денежному потоку.
Если операционные результаты ухудшаются, а обязательства перед кредиторами остаются значительными, способность компании обслуживать долг может снижаться.
Поэтому инвестору необходимо анализировать не только прибыль, но и денежный поток, структуру обязательств и график их погашения.
Сколько долгов у ГК «Самолёт» в 2026 году?
Краткий ответ: На конец июня 2026 года совокупные кредиты и займы ГК «Самолёт» составляли 773,3 млрд рублей. Из них 660,6 млрд рублей приходилось на проектное финансирование, а 112,7 млрд рублей — на корпоративный долг. Чистый долг за вычетом средств на эскроу-счетах составлял 424,6 млрд рублей.
| Показатель | Конец 2025 года | Июнь 2026 года |
|---|---|---|
| Все кредиты и займы | 749,1 млрд ₽ | 773,3 млрд ₽ |
| Проектное финансирование | 629,2 млрд ₽ | 660,6 млрд ₽ |
| Корпоративный долг | 119,9 млрд ₽ | 112,7 млрд ₽ |
| Чистый корпоративный долг | 112,3 млрд ₽ | 102,8 млрд ₽ |
| Чистый долг за вычетом эскроу | 373,3 млрд ₽ | 424,6 млрд ₽ |
В строительном бизнесе необходимо различать проектное и корпоративное финансирование.
Проектные кредиты связаны с конкретными объектами недвижимости. Их погашение зависит от завершения строительства и предусмотренных механизмов использования средств на эскроу-счетах.
Корпоративные обязательства обслуживаются за счёт денежных потоков группы и других источников финансирования.
Поэтому совокупная сумма кредитов не должна автоматически трактоваться как показатель неминуемой неплатёжеспособности.
Тем не менее рост чистого долга за вычетом эскроу с 373,3 млрд до 424,6 млрд рублей на фоне ухудшения операционных результатов заслуживает внимания.
Почему агрессивный рост бизнеса может привести к кассовым разрывам?
Краткий ответ: Агрессивное расширение становится опасным, когда инвестиции в новые проекты и долговые обязательства растут быстрее, чем спрос и денежные поступления. Компания может владеть значительными активами, но испытывать недостаток ликвидности для текущих платежей. Особенно высоки такие риски при дорогом кредитовании и длительном инвестиционном цикле.
Для девелопера рост означает не только увеличение продаж, но и новые финансовые обязательства.
Каждый запущенный проект требует капитала задолго до того, как вложенные средства полностью вернутся.
Если компания одновременно начинает строительство большого количества объектов, она принимает на себя риски будущего спроса.
Но спрос зависит от доходов населения, ипотечных ставок, цен на жильё и экономических ожиданий.
Когда рынок замедляется, количество непроданных квартир может увеличиваться, а финансовый цикл — удлиняться.
Авторская позиция Виталия Шалаева
«Агрессивный рост бизнеса не всегда является показателем его эффективности. Можно увеличивать строительные объёмы, земельный банк и рыночную долю, но одновременно накапливать серьёзные финансовые риски.
Прежде чем запускать новые проекты, необходимо оценивать ёмкость рынка, прогнозировать спрос, учитывать стоимость заёмных денег и экономическую ситуацию.
Иногда своевременно замедлить развитие и сохранить ликвидность — гораздо более грамотное управленческое решение, чем продолжать расти любой ценой».
— Виталий Шалаев, Private Capital Advisor
Этот принцип актуален и для Казахстана.
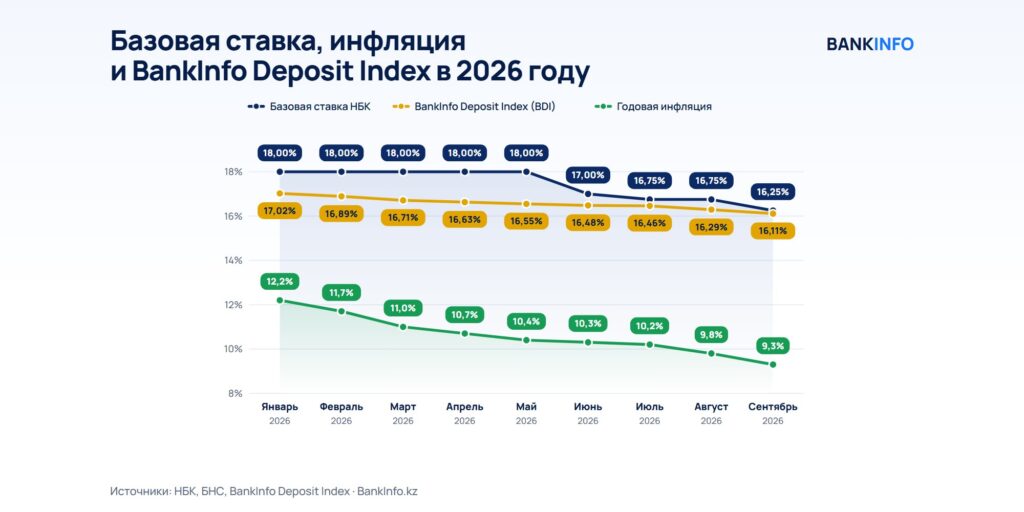
По состоянию на 10 октября 2026 года базовая ставка Национального банка Казахстана составляет 16,25% годовых. Высокая стоимость денег влияет на условия кредитования бизнеса, инвестиционную активность и окупаемость новых проектов.
Подробнее о механизме влияния процентных ставок на экономику — в исследовании BankInfo «Базовая ставка в Казахстане в 2026 году: решения НБК, инфляция и BankInfo Deposit Index».
Для строительной компании это означает необходимость сопоставлять ожидаемую рентабельность проекта со стоимостью капитала.
Если проект финансируется дорого, а спрос оказывается ниже прогнозов, финансовый запас прочности быстро сокращается.
Стоимость активов и наличие свободных денежных средств — не одно и то же.
Что происходит с акциями и облигациями ГК «Самолёт»?
Краткий ответ: В 2026 году ценные бумаги ГК «Самолёт» испытывали давление из-за ухудшения финансовых результатов, долговых рисков и неопределённости относительно дальнейшего финансирования. В конце сентября компания допустила задержку исполнения обязательств по облигациям, а в октябре новости о переговорах с кредиторами вызвали краткосрочную положительную реакцию акций.
Для инвесторов важно различать риски двух инструментов.
Акции дают участие в капитале компании. Их стоимость зависит от финансовых результатов, ожиданий инвесторов и рыночной оценки бизнеса.
Облигации представляют собой долговые обязательства эмитента. Их владельцы рассчитывают на предусмотренные условиями выпуска выплаты.
При ухудшении финансового положения акции могут значительно снизиться в цене, даже если компания продолжает работать.
Облигации также могут дешеветь, если инвесторы начинают требовать более высокую доходность за принятие кредитного риска.
Казахстанский рынок облигаций развивается как самостоятельный источник финансирования бизнеса. Например, BankInfo ранее сообщал о размещении облигаций Halyk Bank на сумму до 50 млрд тенге.
Это пример использования долгового рынка для привлечения капитала, но не аналогия финансового положения двух эмитентов.
Высокая доходность облигации не означает, что инвестиция выгодна. Она может отражать повышенный риск невыполнения обязательств.
Почему АКРА понизило кредитный рейтинг ГК «Самолёт»?
Краткий ответ: 8 октября 2026 года АКРА понизило кредитный рейтинг ГК «Самолёт» до BBB(RU) с негативным прогнозом. Агентство указало на ухудшение долговой нагрузки, ликвидности, покрытия процентных платежей и рентабельности, а также на снижение продаж относительно ожиданий и увеличение задержек ввода объектов.
Рейтинг BBB(RU) относится к инвестиционной категории национальной шкалы АКРА.
Однако негативный прогноз указывает на риск дальнейшего ухудшения кредитоспособности.
Для инвестора рейтинг является одним из инструментов оценки, но не гарантией возврата средств.
Особое внимание АКРА уделило предстоящим погашениям задолженности в 2027 году.
Если компании необходимо рефинансировать значительные обязательства, доступность банковского кредитования становится критически важной.
При этом рейтинговое агентство отмечало наличие действующих банковских лимитов, достаточных, по его оценке, для выполнения соответствующих обязательств.
Таким образом, снижение рейтинга не означает автоматического банкротства, но сигнализирует об увеличении кредитных рисков.
Кто пытается спасти ГК «Самолёт» и какую роль играет Сбербанк?
Краткий ответ: 8 октября 2026 года Сбербанк подтвердил, что совместно с другими кредиторами разрабатывает план финансовой стабилизации ГК «Самолёт». Речь идёт о работе банков над улучшением финансового положения застройщика. Утверждённая программа прямого государственного спасения компании на дату публикации не подтверждена.
Для банков-кредиторов важно сохранить стоимость финансируемых строительных проектов и обеспечить возврат предоставленных средств.
Резкое прекращение финансирования может привести к остановке строительства, дополнительным расходам и снижению стоимости обеспечения.
Поэтому согласованная реструктуризация иногда оказывается экономически рациональнее немедленного взыскания задолженности.
Возможные инструменты включают изменение графиков погашения, продление отдельных кредитов, оптимизацию инвестиционной программы и продажу активов.
Но конкретные условия окончательного соглашения пока не объявлены.
Здесь возникает важный инвестиционный принцип.
Спасение компании и спасение капитала её акционеров — разные задачи.
Даже если банки помогут девелоперу продолжить строительство, это не гарантирует восстановления прежней стоимости акций или отсутствия потерь у инвесторов.
Как кризис ГК «Самолёт» связан с Казахстаном и Fonte Capital?
Краткий ответ: В 2026 году фонд Fonte Inceptia Alpha Fund OEIC Limited, зарегистрированный в Международном финансовом центре «Астана» и находящийся под управлением Fonte Capital, приобрёл крупный пакет акций российского девелопера. Это создаёт инвестиционную связь между российским рынком недвижимости и казахстанским финансовым сектором.
В августе 2026 года сообщалось о приобретении фондом пакета около 17,6% акций ГК «Самолёт».
Позднее появились сообщения о сокращении доли участия.
Для оценки результата такой инвестиции необходимо знать цену покупки, цену последующей реализации, условия сделки и источники финансирования.
Без этих данных нельзя достоверно определить прибыль или убыток инвестора.
Само участие фонда, зарегистрированного в МФЦА, не означает автоматического возникновения системных рисков для банков Казахстана.
Однако эта история демонстрирует важность анализа крупных инвестиционных позиций, концентрации капитала и способности инвестора управлять рисками.
Какие уроки кризис ГК «Самолёт» даёт инвесторам Казахстана?
Краткий ответ: Инвесторам Казахстана необходимо оценивать компании не только по размеру, известности и доле рынка, но и по финансовой устойчивости. Ключевые показатели — структура долга, свободный денежный поток, ликвидность, стоимость капитала, сроки погашения обязательств и способность бизнеса выдерживать сокращение спроса.
Оценка финансовой устойчивости должна начинаться с анализа способности компании генерировать деньги.
Большой объём активов не всегда означает наличие свободной ликвидности.
Земельные участки, здания и строящиеся объекты могут обладать значительной рыночной стоимостью, но их невозможно мгновенно превратить в деньги без потерь.
Поэтому при инвестиционном анализе необходимо оценивать несколько показателей одновременно.
| Показатель | Что показывает |
|---|---|
| Debt / EBITDA | Соотношение долга и операционного результата |
| Interest Coverage | Способность покрывать процентные расходы |
| Free Cash Flow | Свободный денежный поток |
| Ликвидность | Возможность выполнять ближайшие обязательства |
| График погашений | Риски рефинансирования |
| Динамика продаж | Соответствие спроса бизнес-плану |
| Стоимость капитала | Расходы компании на привлечение финансирования |
Для девелоперов дополнительно важны строительная готовность проектов, распроданность объектов и условия проектного финансирования.
Аналогичный принцип комплексной оценки финансовых рисков применяется и в банковском секторе.
В исследовании BankInfo «Банковский сектор Казахстана: III квартал 2026 года» рассматриваются качество кредитного портфеля, просроченная задолженность, прибыльность и финансовая устойчивость банков.
Методики оценки банков и девелоперов различаются, но общий принцип одинаков: размер организации не заменяет анализ её финансового состояния.
Может ли аналогичный кризис произойти у застройщиков Казахстана?
Краткий ответ: Финансовые проблемы, связанные с дорогими кредитами, сокращением спроса и высокой долговой нагрузкой, возможны на любом строительном рынке, включая Казахстан. Однако оценивать риски конкретного застройщика необходимо по его финансовой отчётности, структуре обязательств, источникам финансирования и состоянию проектов.
Казахстанский рынок недвижимости имеет собственные механизмы регулирования, финансирования строительства и защиты участников долевого строительства.
Поэтому российский опыт нельзя автоматически переносить на местных девелоперов.
Но экономическая зависимость между стоимостью кредитов, спросом и сроками окупаемости остаётся универсальной.
Одним из факторов спроса выступает доступность ипотеки.
Если ипотечные кредиты становятся дороже, часть покупателей может откладывать приобретение жилья. Для застройщиков это означает потенциальное увеличение сроков реализации квартир.
Подробнее о жилищном кредитовании, первоначальном взносе и стоимости займов — в разделе BankInfo «Ипотека в Казахстане».
Для покупателей недвижимости важно проверять законность привлечения средств, разрешительные документы и фактическую готовность объекта.
Для инвесторов в облигации застройщиков — анализировать условия выпуска, финансовое положение эмитента и график погашений.
Для собственников строительных компаний — сопоставлять темпы расширения с реальной ёмкостью рынка.
Как инвестору Казахстана защитить капитал от подобных рисков?
Краткий ответ: Защита капитала начинается с диверсификации, анализа ликвидности и ограничения концентрации вложений в одном эмитенте или секторе. Инвестору необходимо учитывать не только ожидаемую доходность, но и возможные убытки, сроки инвестирования и способность быстро получить доступ к денежным средствам.
Крупная компания может казаться привлекательным объектом инвестирования благодаря известному бренду и значительным активам.
Но концентрация капитала в одной компании создаёт зависимость от её финансового положения.
Поэтому разумная инвестиционная стратегия предполагает распределение средств между инструментами с различными рисками, сроками и источниками доходности.
В Казахстане такими инструментами могут быть банковские депозиты, государственные и корпоративные облигации, акции, инвестиционные фонды и недвижимость.
При этом универсальной структуры портфеля не существует.
Она зависит от размера капитала, инвестиционного горизонта, потребности в ликвидности и допустимого уровня риска.
Эти вопросы подробно рассматриваются в авторском материале BankInfo «Куда вложить 10, 50 и 100 млн тенге в Казахстане в 2026 году: как распределить капитал».
Главный принцип — оценивать не только возможный доход, но и последствия неблагоприятного сценария.
Что будет с ГК «Самолёт» дальше?
Дальнейшее развитие ситуации зависит от результатов переговоров с кредиторами, темпов продаж, стоимости финансирования и способности компании завершать строительные проекты.
Можно выделить три сценария.
Сценарий 1. Финансовая стабилизация. Кредиторы согласуют приемлемые условия обслуживания долга, а компания восстановит денежные потоки и постепенно улучшит финансовые показатели.
Сценарий 2. Длительная реструктуризация. Девелопер продолжит деятельность, но сократит инвестиционную программу, пересмотрит сроки отдельных проектов и сосредоточится на управлении ликвидностью.
Сценарий 3. Углубление финансовых проблем. Если продажи останутся недостаточными, а рефинансирование будет затруднено, компании могут потребоваться дополнительные меры реструктуризации.
Эти сценарии являются направлениями для анализа, а не прогнозом неизбежного развития событий.
Вывод BankInfo: почему финансовая устойчивость важнее размера бизнеса
Кризис ГК «Самолёт» показывает, что лидерство по объёму строительства не гарантирует финансовой устойчивости.
Большой земельный банк, миллионы квадратных метров строящейся недвижимости и узнаваемый бренд могут сочетаться со значительной долговой нагрузкой и недостатком свободных денежных средств.
Для инвестора важно понимать, способна ли компания обслуживать обязательства при сокращении продаж, высокой стоимости кредитов и задержках реализации проектов.
«Главная задача бизнеса — не стать самым большим, а оставаться финансово устойчивым при разных сценариях развития экономики.
Иногда сохранённая ликвидность оказывается ценнее дополнительной доли рынка».
— Виталий Шалаев, Private Capital Advisor
Для инвесторов Казахстана главный урок заключается в необходимости оценивать не только потенциальную доходность, но и качество бизнеса, долговую нагрузку, денежный поток и способность компании переживать неблагоприятные экономические периоды.
Крупнейший не всегда означает надёжный. А быстрый рост не всегда означает создание стоимости.
FAQ: вопросы о кризисе ГК «Самолёт»
ГК «Самолёт» обанкротилась в 2026 году?
На 10 октября 2026 года официального объявления о банкротстве нет. Компания продолжает деятельность, а Сбербанк и другие кредиторы работают над планом финансовой стабилизации.
Какой долг у ГК «Самолёт»?
На конец июня 2026 года совокупные кредиты и займы составляли 773,3 млрд рублей. Из них 660,6 млрд рублей приходилось на проектное финансирование.
Почему падают акции ГК «Самолёт»?
На котировки влияют ухудшение финансовых результатов, долговые риски, снижение кредитного рейтинга и неопределённость относительно дальнейшего финансирования. Движение акций не обязательно совпадает с изменением операционных результатов компании.
Поможет ли государство России ГК «Самолёт»?
Подтверждена разработка плана финансовой стабилизации Сбербанком и другими кредиторами. Утверждённая программа прямой государственной поддержки на дату публикации не подтверждена.
Связана ли ГК «Самолёт» с Казахстаном?
Да. В 2026 году фонд под управлением Fonte Capital, зарегистрированный в МФЦА, приобрёл крупный пакет акций российского девелопера.
Почему облигации крупных компаний могут быть рискованными?
Облигации несут кредитный риск эмитента. Даже крупная компания может столкнуться с недостатком ликвидности, сложностями рефинансирования и задержками платежей.
Как проверить финансовую устойчивость застройщика?
Необходимо изучить финансовую отчётность, структуру долга, свободный денежный поток, ликвидность, сроки погашений, кредитные рейтинги, источники финансирования и фактический ход строительства.
Источники
- АКРА — кредитный рейтинг ГК «Самолёт», 8 октября 2026 года.
- Интерфакс — финансовые результаты ГК «Самолёт» за первое полугодие 2026 года.
- Интерфакс — Сбербанк разрабатывает план стабилизации девелопера.
- Интерфакс — участие Fonte Capital в капитале ГК «Самолёт».
- Национальный Банк Республики Казахстан.
Об авторе
Виталий Шалаев — Private Capital Advisor, эксперт по продаже премиальной недвижимости, управляющий директор Arbat Real Estate.
Специализируется на премиальной недвижимости, инвестиционных рисках и вопросах управления капиталом состоятельных собственников в Казахстане.
Материал носит информационно-аналитический характер. Представленные оценки и сценарии являются направлениями для анализа и не представляют собой индивидуальные инвестиционные рекомендации.
© 2026 BankInfo.kz — зарегистрированное финансовое интернет-СМИ Республики Казахстан.
Свидетельство № KZ83VPY00163435 от 16.10.2026, выдано Комитетом информации Министерства культуры и информации РК.