Обновлено: 2 октября 2026 года
В Казахстане работают 23 банка второго уровня. Но сравнивать их только по ставкам, размеру активов или популярности было бы неправильно.
Банки отличаются масштабом, структурой собственности, финансовыми показателями и моделью работы с клиентами. Один банк может быть удобнее для ежедневных операций, другой — для бизнеса, третий — для депозита, ипотеки или международных расчетов.
Поэтому главный вопрос — не какой банк лучший, а какой банк лучше подходит под конкретную задачу.
Редакция BankInfo собрала полный список банков Казахстана на 2026 год и сравнила их по размеру активов, доле банковского рынка, прибыли за 2025 год и структуре собственности.
Коротко
- В Казахстане работают 23 банка второго уровня.
- На начало 2026 года их совокупные активы составляли 70,8 трлн тенге, а чистая прибыль банковского сектора за 2025 год — около 2,7 трлн тенге.
- К 1 августа 2026 года активы банков выросли до 75,6 трлн тенге.
- По расчетам BankInfo, на конец 2025 года Halyk Bank, Kaspi Bank и Банк ЦентрКредит вместе аккумулировали около 54% всех активов банковского сектора Казахстана. На пять крупнейших банков приходилось около 69%.
При выборе банка стоит смотреть не только на его размер или известность. Имеют значение акционеры, капитал, прибыльность, ликвидность, кредитные рейтинги, условия конкретного продукта и удобство обслуживания.
Что вы узнаете из статьи
В этом материале:
- полный список банков Казахстана;
- размер активов каждого банка;
- прибыль банков за 2025 год;
- долю крупнейших участников рынка;
- кому принадлежат банки Казахстана;
- какие иностранные и исламские банки работают в стране;
- какие показатели учитывать при выборе банка.
Банковская система Казахстана в 2026 году
Казахстан имеет двухуровневую банковскую систему.
Первый уровень представляет Национальный Банк Республики Казахстан. Второй — банки второго уровня.
Банк Развития Казахстана имеет отдельный правовой статус и не относится к обычным коммерческим банкам второго уровня.
На 1 августа 2026 года в стране работают 23 банка второго уровня с совокупными активами 75,6 трлн тенге.
Для сравнения: на начало года активы составляли 70,8 трлн тенге. Таким образом, только за первые семь месяцев 2026 года банковский сектор вырос еще на 6,9%.
При этом наличие 23 банков не означает равномерного распределения рынка между ними.
Казахстанский банковский сектор остается достаточно концентрированным.
Полный список банков Казахстана: активы, прибыль и владельцы
Для корректного сравнения BankInfo использует единую отчетную дату.
- Активы банков приведены на 31 декабря 2025 года.
- Чистая прибыль — за полный 2025 год.
- Структура собственности — по последним доступным публичным данным 2026 года.
| Банк | Активы на 31.12.2025 | Доля активов сектора* | Чистая прибыль 2025 | Ключевой акционер / контролирующая структура |
|---|---|---|---|---|
| Halyk Bank | 20,27 трлн ₸ | 28,6% | 976,9 млрд ₸ | ALMEX — 61,99% |
| Kaspi Bank | 9,48 трлн ₸ | 13,4% | 571,6 млрд ₸ | Kaspi.kz / структура публичных акционеров |
| Банк ЦентрКредит | 8,57 трлн ₸ | 12,1% | 240,2 млрд ₸ | Бахытбек Байсеитов — 51,76%; Владислав Ли — 11,92% |
| Отбасы банк | 5,20 трлн ₸ | 7,3% | 127,5 млрд ₸ | НУХ «Байтерек» — 100% |
| ForteBank | 5,17 трлн ₸ | 7,3% | 182,3 млрд ₸ | Булат Утемуратов — 91,1% |
| Alatau City Bank | 3,35 трлн ₸ | 4,7% | 144,8 млрд ₸ | United Group Alatau / контроль — Вячеслав Ким |
| Евразийский банк | 3,03 трлн ₸ | 4,3% | 16,4 млрд ₸ | Евразийская финансовая компания — 100% |
| Bereke Bank | 2,80 трлн ₸ | 4,0% | 59,6 млрд ₸ | Lesha Bank — 100% |
| Bank RBK | 2,73 трлн ₸ | 3,9% | 64,2 млрд ₸ | КСС Финанс — 84,81%; конечный бенефициар — Владимир Ким |
| Freedom Bank Kazakhstan | 2,59 трлн ₸ | 3,7% | 12,2 млрд ₸ | Freedom Finance — 100% |
| Altyn Bank | 1,33 трлн ₸ | 1,9% | 40,0 млрд ₸ | China CITIC Bank — 50,1%; Halyk Bank — 40%; China Shuangwei — 9,9% |
| Home Credit Bank | 1,27 трлн ₸ | 1,8% | 43,4 млрд ₸ | ForteBank — 100% |
| Citibank Kazakhstan | 1,19 трлн ₸ | 1,7% | 78,1 млрд ₸ | Citibank N.A. — 100% |
| Shinhan Bank Kazakhstan | 731 млрд ₸ | 1,0% | 20,6 млрд ₸ | Shinhan Bank — 100% |
| ICBC Almaty | 617 млрд ₸ | 0,9% | 28,9 млрд ₸ | Industrial and Commercial Bank of China |
| Bank of China Kazakhstan | 580 млрд ₸ | 0,8% | 26,4 млрд ₸ | Bank of China Limited |
| Нурбанк | 564 млрд ₸ | 0,8% | 13,2 млрд ₸ | JP Finance Group — 77,88% |
| KMF Банк | 405 млрд ₸ | 0,6% | 5,7 млрд ₸ | Структура акционеров KMF |
| КЗИ Банк | 307 млрд ₸ | 0,4% | 18,3 млрд ₸ | T.C. Ziraat Bankası |
| ВТБ Казахстан | 267 млрд ₸ | 0,4% | 45,2 млрд ₸ | Банк ВТБ |
| ADCB Ислам Банк | 256 млрд ₸ | 0,4% | 6,3 млрд ₸ | Abu Dhabi Commercial Bank |
| Zaman Bank | 45 млрд ₸ | 0,1% | 4,4 млрд ₸ | Частные и институциональные акционеры |
| BNK Commercial Bank | 23 млрд ₸ | <0,1% | −2,5 млрд ₸ | BNK Financial Group |
Крупнейшие банки и концентрация рынка
Размер банков Казахстана различается в десятки и даже сотни раз.
На конец 2025 года крупнейшим банком страны по активам был Halyk Bank — 20,27 трлн тенге. Это примерно 28,6% совокупных активов банковского сектора.
На втором месте находился Kaspi Bank — 9,48 трлн тенге, или около 13,4%.
Третью позицию занимал Банк ЦентрКредит — 8,57 трлн тенге, или 12,1%.
Таким образом:
Halyk + Kaspi + Банк ЦентрКредит ≈ 54% банковского рынка по активам.
Если добавить Отбасы банк и ForteBank, пять крупнейших банков аккумулируют около 69% активов сектора.
Это одна из ключевых особенностей банковской системы Казахстана: при наличии 23 банков значительная часть рынка сосредоточена у нескольких крупнейших игроков.
Но размер банка не следует автоматически приравнивать к надежности или выгодности его продуктов.
Активы прежде всего показывают масштаб бизнеса.
Для оценки финансового состояния дополнительно используются капитал, ликвидность, прибыльность, качество кредитного портфеля, кредитные рейтинги и выполнение нормативов регулятора.
Прибыль банков: размер не всегда определяет результат
За 2025 год банковский сектор Казахстана получил около 2,7 трлн тенге чистой прибыли.
Наибольший абсолютный финансовый результат среди банков показал Halyk Bank — около 976,9 млрд тенге.
Kaspi Bank получил около 571,6 млрд тенге, Банк ЦентрКредит — 240,2 млрд тенге, ForteBank — около 182,3 млрд тенге.
Однако абсолютная прибыль сама по себе не показывает эффективность банка.
Хороший пример — Citibank Kazakhstan. При активах около 1,19 трлн тенге банк получил за 2025 год примерно 78,1 млрд тенге чистой прибыли.
Для сравнения, Евразийский банк при активах более 3 трлн тенге получил около 16,4 млрд тенге.
Поэтому при глубоком финансовом анализе важны не только абсолютные показатели, но и ROA — рентабельность активов и ROE — рентабельность капитала.
Эти показатели BankInfo рассматривает отдельно в исследовании банковского сектора Казахстана.
Кто владеет банками Казахстана
Структура собственности банковского рынка Казахстана достаточно разнообразна.
Здесь одновременно представлены частный казахстанский капитал, государство и международные финансовые группы.
- Halyk Bank контролируется группой ALMEX.
- Отбасы банк принадлежит государственному холдингу «Байтерек».
- Bereke Bank находится под контролем катарского Lesha Bank.
- ADCB Ислам Банк входит в группу Abu Dhabi Commercial Bank.
- Citibank Kazakhstan является частью международной группы Citi.
- Bank of China Kazakhstan принадлежит Bank of China.
- Shinhan Bank Kazakhstan контролируется южнокорейским Shinhan Bank.
- BNK Commercial Bank связан с южнокорейской BNK Financial Group.
Таким образом, банковский сектор Казахстана нельзя считать рынком исключительно местного капитала.
При этом происхождение собственника само по себе не является оценкой надежности.
Структуру акционеров необходимо рассматривать вместе с финансовыми показателями самого банка.
Как оценивать банк: размер, надежность и условия
Для клиента размер банка — только первый ориентир.
При оценке финансовой организации BankInfo рекомендует смотреть на совокупность показателей:
| Показатель | Что показывает |
|---|---|
| Акционеры | Кто контролирует банк |
| История | Как долго банк работает на рынке |
| Активы | Масштаб бизнеса |
| Капитал | Финансовый запас |
| Чистая прибыль | Финансовый результат |
| Ликвидность | Способность выполнять обязательства |
| Кредитные рейтинги | Внешнюю оценку кредитоспособности |
| Нормативы | Соответствие требованиям регулятора |
Но финансовая устойчивость — только одна часть выбора.
Следующий вопрос — для чего именно нужен банк.
- Для ежедневных операций важны приложение, платежи и переводы.
- Для бизнеса — интернет-банкинг, скорость платежей, валютные операции, ВЭД и персональное обслуживание.
- Для депозита — финансовая устойчивость банка, ГЭСВ, срок, возможность пополнения и снятия и условия досрочного расторжения.
- Для ипотеки — условия конкретной программы.
Поэтому одного универсального «лучшего банка Казахстана» для всех клиентов и всех задач фактически не существует.
Депозиты, BankInfo Deposit Index и гарантия КФГД
При выборе банка для размещения денег особенно важно разделять три понятия: надежность самого банка, доходность депозита и систему гарантирования вкладов.
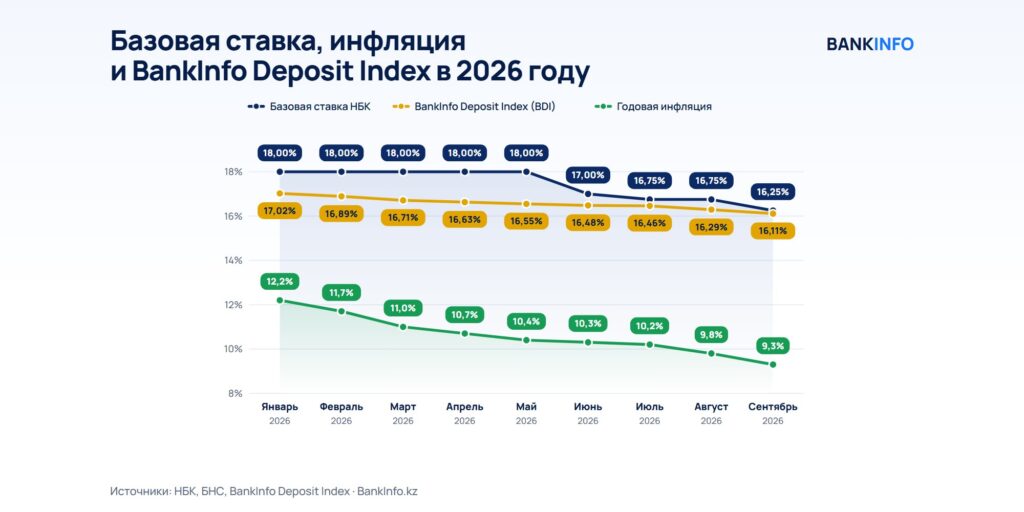
Для оценки текущего уровня ставок редакция рассчитывает собственный BankInfo Deposit Index (BDI).
BankInfo Deposit Index показывает среднюю лучшую ГЭСВ по тенговым депозитам сроком 12–13 месяцев в десяти банках, входящих в выборку BankInfo. По каждому банку учитывается одна лучшая доступная ставка для нового вкладчика. Индекс рассчитывается как простое среднее, чтобы крупнейшие банки не оказывали непропорционального влияния на показатель.
На конец сентября 2026 года BankInfo Deposit Index составлял 16,11% годовых против 16,46% в начале III квартала.
→ BankInfo Deposit Index: текущая ставка, методика и динамика
BDI позволяет быстро понять общий уровень депозитных ставок на рынке, однако при выборе конкретного вклада необходимо сравнивать условия банков отдельно: ГЭСВ, срок, возможность пополнения и частичного снятия, капитализацию и условия досрочного расторжения.
Отдельный вопрос — защита вкладчика.
Депозиты физических лиц и индивидуальных предпринимателей в банках — участниках системы обязательного гарантирования защищаются Казахстанским фондом гарантирования депозитов в установленных пределах.
Максимальный размер гарантии составляет:
- до 20 млн тенге — по сберегательным депозитам в тенге;
- до 10 млн тенге — по другим депозитам, счетам и карточкам в тенге;
- до 5 млн тенге в эквиваленте — по депозитам, счетам и карточкам в иностранной валюте.
Если у вкладчика в одном банке находятся разные виды гарантируемых депозитов, совокупное возмещение ограничивается максимальным установленным размером с учетом лимита по каждому виду депозита.
Поэтому размещение 50 или 100 млн тенге в одном банке не означает, что вся сумма автоматически находится в пределах гарантии КФГД.
При крупных суммах значение приобретают уже финансовое состояние самого банка, распределение капитала и условия конкретного продукта.
Есть и простая математика.
Разница в доходности всего 2 процентных пункта на 100 млн тенге — это около 2 млн тенге в год до учета конкретных условий продукта.
Поэтому условия банков стоит периодически сравнивать.
Полезно задавать себе простой вопрос: какую конкретную задачу решает для меня этот банк?
Если ответа нет, условия стоит сравнить заново.
Иностранные, исламские и новые банки
Отдельную часть банковского рынка Казахстана составляют финансовые организации с иностранным капиталом.
В стране работают Citibank Kazakhstan, Bank of China Kazakhstan, ICBC Almaty, Shinhan Bank Kazakhstan, Kazakhstan-Ziraat International Bank и другие банки с иностранным участием.
Часть таких организаций ориентирована преимущественно на корпоративный сектор, международные компании, внешнеторговые операции и трансграничные расчеты.
Поэтому наличие международного акционера не означает автоматически, что банк будет удобнее для массового частного клиента.
Отдельный сегмент — исламский банкинг.
В Казахстане работают ADCB Ислам Банк и Zaman Bank. Их продукты строятся на принципах исламского финансирования и отличаются от традиционной процентной модели.
Рынок также продолжает пополняться новыми участниками. Среди новых банков — BNK Commercial Bank и KMF Банк.
Это важное изменение после длительного периода консолидации банковского сектора и один из факторов потенциального усиления конкуренции.
Как BankInfo предлагает выбирать банк
Основной принцип достаточно простой: сначала задача — потом банк.
Нет необходимости выбирать одну финансовую организацию для всех операций только потому, что клиент привык к ее приложению или когда-то открыл там счет.
- Для платежей может быть удобен один банк.
- Для бизнеса — другой.
- Для депозита — третий.
- Для ипотеки или международных операций — четвертый.
Использование нескольких банков имеет смысл, если каждый из них выполняет понятную функцию.
При этом открывать множество счетов без практической необходимости также не требуется.
Главное — понимать, зачем используется конкретный банк, насколько он финансово устойчив и насколько конкурентны условия интересующего продукта.
Вывод BankInfo
На начало 2026 года банковский сектор Казахстана насчитывал 23 банка второго уровня с активами около 70,8 трлн тенге. К августу активы выросли до 75,6 трлн тенге.
При этом рынок остается концентрированным.
По расчетам BankInfo, на Halyk Bank, Kaspi Bank и Банк ЦентрКредит приходится около 54% всех банковских активов, а на пять крупнейших банков — около 69%.
Но размер — только один из критериев.
Для оценки банка важно учитывать структуру собственности, капитал, прибыльность, ликвидность, кредитные рейтинги и другие финансовые показатели.
А для выбора конкретного продукта — его условия.
Поэтому вместо поиска абстрактного «лучшего банка Казахстана» практичнее определить финансовую задачу и сравнивать банки именно внутри нее.
Банк — это финансовый инструмент. И выбирать его стоит под конкретную задачу.
Частые вопросы
Какой банк Казахстана самый надежный?
Единого официального рейтинга «самых надежных» банков нет. Для оценки необходимо сопоставлять капитал, ликвидность, прибыльность, акционеров, активы, кредитные рейтинги и выполнение нормативов регулятора.
Какие банки Казахстана принадлежат государству?
Отбасы банк находится в государственной собственности через НУХ «Байтерек». Структура государственного участия может меняться, поэтому актуальную информацию необходимо проверять на дату анализа.
Какой банк Казахстана выбрать для бизнеса?
Это зависит от размера и модели компании. Обычно предпринимателю важны интернет-банкинг, скорость платежей, тарифы, валютные операции, ВЭД, кредитование и качество персонального обслуживания.
Можно ли открыть счет сразу в нескольких банках Казахстана?
Да. Клиенты могут пользоваться услугами нескольких банков одновременно, если это соответствует условиям банков и требованиям законодательства.
Какой банк выбрать для крупного депозита?
При крупной сумме следует сравнивать не только ставку, но и финансовую устойчивость банка, условия вклада и лимиты гарантирования КФГД. При необходимости можно рассматривать распределение средств между несколькими банками.
Как часто BankInfo обновляет список банков?
Материал актуализируется при публикации новых данных регулятора, выдаче или отзыве банковских лицензий, изменении структуры собственности и появлении новой годовой финансовой отчетности.
Источники и данные
При подготовке материала редакция BankInfo использовала данные государственных органов, финансового регулятора, системы гарантирования депозитов, биржи и официальную отчетность банков.
Агентство Республики Казахстан по регулированию и развитию финансового рынка (АРРФР)
- Состояние банковского сектора Казахстана на 1 января 2026 года — количество банков, активы сектора на конец 2025 года, прибыль банков, показатели капитала, ROA и ROE.
- Состояние банковского сектора Казахстана на 1 августа 2026 года — количество банков, активы сектора и динамика банковского рынка в 2026 году.
Национальный Банк Республики Казахстан
- Справочник БИК банков и финансовых организаций Казахстана — официальные наименования банков и банковские идентификационные коды.
Казахстанский фонд гарантирования депозитов
- Гарантия КФГД — действующие максимальные размеры гарантии по депозитам, счетам и платежным карточкам.
- Что гарантируется КФГД — виды средств, на которые распространяется система гарантирования.
BankInfo.kz
- BankInfo Deposit Index: текущая ставка, методика и динамика — собственный индекс BankInfo, рассчитываемый на основе лучших ГЭСВ по тенговым депозитам банков из выборки.
Дополнительно использованы данные Казахстанской фондовой биржи (KASE), официальная годовая и аудированная финансовая отчетность банков, раскрытие информации эмитентами и официальные данные банков и их акционеров.
Методология BankInfo
Для сопоставимости банков используются единые периоды.
- Активы банков: на 31 декабря 2025 года.
- Чистая прибыль: за полный 2025 год.
- Доля рынка: собственный расчет редакции BankInfo относительно 70,8 трлн тенге активов банковского сектора на конец 2025 года.
- Структура собственности: последние доступные публичные данные 2026 года.
Материал актуализируется при публикации новых данных регулятора, изменении банковских лицензий, структуры собственности или появлении новой годовой отчетности.
Информация носит информационно-аналитический характер и представляет направление для самостоятельного анализа. Упоминание банка или банковского продукта не является рекомендацией выбрать конкретную финансовую организацию.