Данные по состоянию на: 30 сентября 2026 года (рыночные индикаторы — на 2 октября 2026 года) · Обновлено: 4 октября 2026 года
По итогам сентября 2026 года доллар стоил 440,49 тенге: за месяц тенге укрепился на 4,6%, а с начала года — примерно на 14,8%. Это произошло на фоне снижения базовой ставки с 18% до 16,25%. Такое сочетание хорошо показывает главное: у курса тенге нет одной причины, он отражает баланс спроса и предложения валюты.
Коротко
Курс доллара к тенге (USD/KZT) формируется на бирже KASE как результат спроса и предложения иностранной валюты. Национальный Банк Казахстана не назначает цену доллара: он рассчитывает официальный курс по итогам биржевых торгов. На баланс спроса и предложения влияют семь групп факторов: валютные потоки, экспорт и импорт, цена нефти, продажи валюты из Национального фонда, базовая ставка НБК, инфляция и ожидания, а также мировой доллар. Поэтому заметное движение тенге почти всегда объясняется сочетанием нескольких факторов, а не одной новостью.
Ключевые цифры: валютный рынок Казахстана на конец сентября 2026 года
| Показатель | Значение | Источник |
|---|---|---|
| Курс USD/KZT по итогам сентября 2026 | 440,49 ₸ за доллар | НБК |
| Изменение за сентябрь | тенге +4,6% (1 сентября — 462,31 ₸) | НБК |
| Изменение с начала 2026 года | доллар подешевел на 65,24 ₸ (с 505,73 до 440,49), тенге +14,8% | расчет BankInfo по данным НБК и KASE |
| Официальный курс на 2 октября 2026 | 441,91 ₸ за доллар | НБК |
| Биржевой курс 2 октября 2026 | 447,73 ₸ (+5,46 ₸ за день) | KASE |
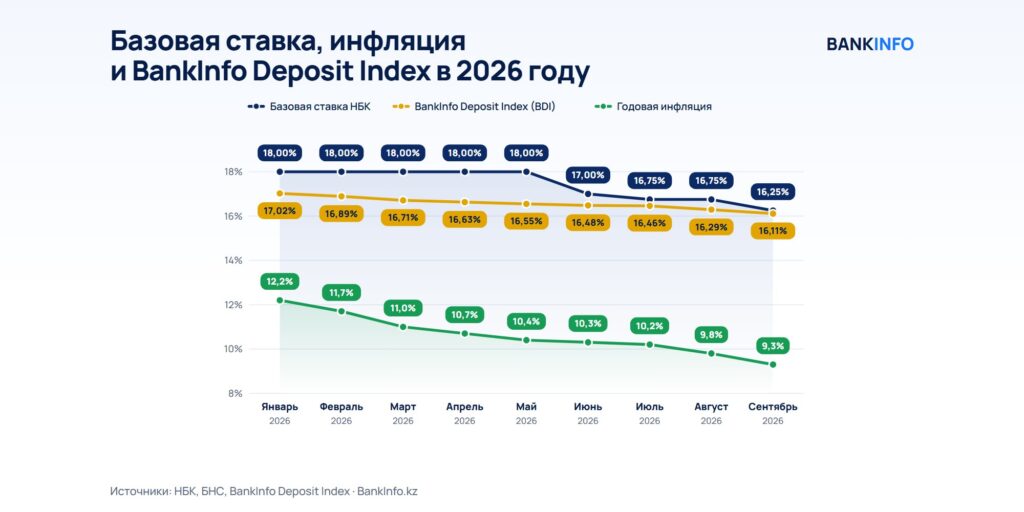
| Базовая ставка НБК | 16,25% годовых, коридор 15,25–17,25% | НБК, решение от 4 сентября 2026 |
| Следующее решение по ставке | 23 октября 2026 года, 12:00 по времени Астаны | НБК |
| Годовая инфляция | 9,8% в августе 2026 (12,2% в январе) | Бюро национальной статистики |
| Прогноз инфляции НБК на 2026 год | 9–11%; цель — 5% в 2028 году | НБК |
| Реальная базовая ставка | около 6,5 п.п. (16,25% − 9,8%) | расчет BankInfo |
| Нефть Brent | около $99–102 за баррель 2 октября; −4,8% за неделю | ICE Futures |
| Индекс доллара DXY | 101,93 на 2 октября; +1,8% за сентябрь, +4,3% за год | ICE US |
| Российский рубль | 5,30 ₸ за рубль (НБК, 2 октября); 83,48 ₽ за доллар (ЦБ РФ, с 3 октября) | НБК, Банк России |
| Объем биржевых торгов USD/KZT, сентябрь | $10,4 млрд; в среднем $474 млн в день (август — $415 млн) | НБК |
| Продажи валюты из Национального фонда, сентябрь | $200 млн — 1,9% торгов, около $9,1 млн в день | НБК |
| Покупки валюты для пенсионных активов ЕНПФ, сентябрь | $986 млн — около 9,4% торгов | НБК |
| Валютные интервенции НБК, сентябрь | не проводились | НБК |
| Зеркалирование покупок золота | в сентябре стерилизовано около 374 млрд ₸; в IV квартале 2026 года запланирована продажа валюты на сумму около 907 млрд ₸ | НБК |
Содержание
- Как формируется курс доллара в Казахстане
- Кто устанавливает официальный курс
- 7 факторов, которые двигают курс тенге
- Модель BankInfo: три уровня факторов
- Почему доллар растет и почему тенге укрепляется
- Нефть, Национальный фонд и базовая ставка
- Инфляция, налоговый период, рубль и ФРС
- 5 мифов о курсе доллара
- Курс в обменнике и курс НБК
- Валютные интервенции
- BankInfo FX Monitor
- Можно ли точно спрогнозировать курс
- FAQ и первоисточники
Как формируется курс доллара в Казахстане?
Курс доллара к тенге формируется на Казахстанской фондовой бирже KASE, где банки и другие участники покупают и продают валюту. Если покупателям нужно больше долларов, чем предлагают продавцы, USD/KZT растет и тенге ослабевает. Если предложение долларов превышает спрос, USD/KZT снижается и тенге укрепляется. В сентябре 2026 года через биржу прошло $10,4 млрд, или в среднем $474 млн в день.
Базовая логика выглядит так:
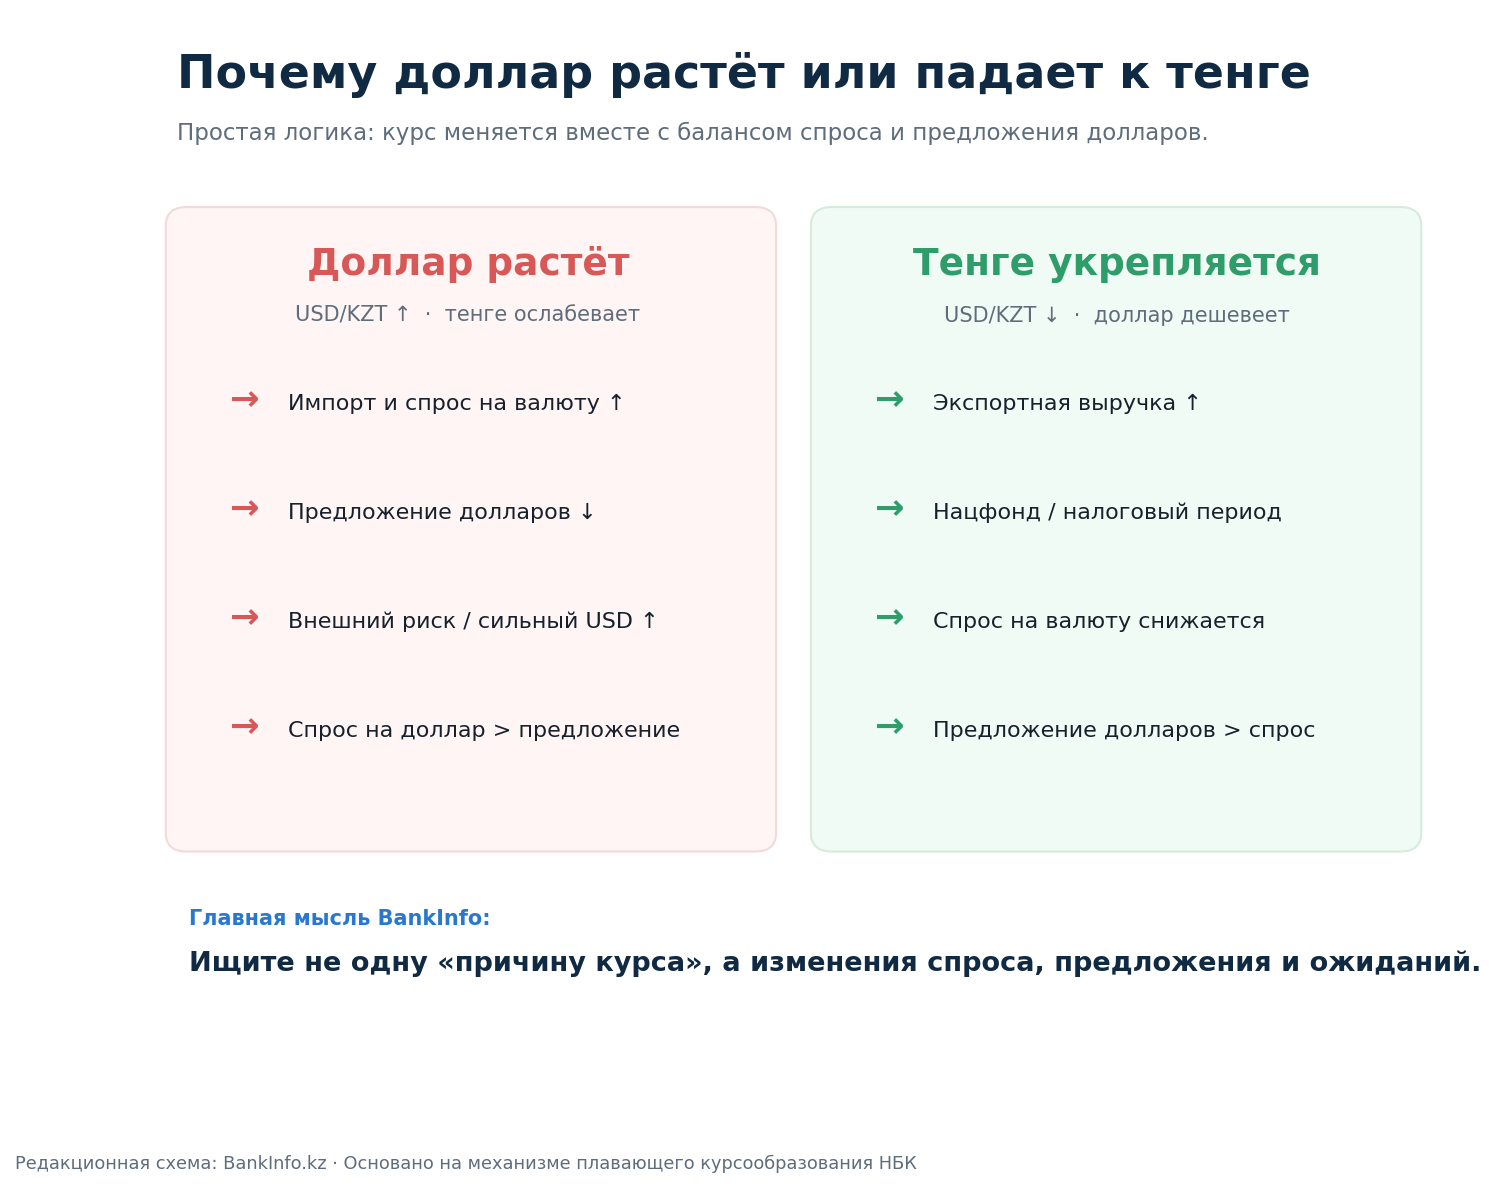
- спрос на доллары растет → USD/KZT растет → тенге ослабевает;
- предложение долларов растет → USD/KZT снижается → тенге укрепляется.
Фраза «доллар вырос» означает, что за один доллар теперь нужно отдать больше тенге. Движение с 440 до 460 ₸/$ — это ослабление тенге на 4,3%. Обратное движение с 460 до 440 ₸/$ — это укрепление тенге примерно на 4,5%. Проценты отличаются, потому что считаются от разной базы.
На рынке одновременно действуют десятки участников. Импортер покупает доллары для оплаты оборудования, экспортер продает валютную выручку для уплаты налогов, население покупает валюту для сбережений. Курс в каждый момент — это равнодействующая всех этих операций.
Кто устанавливает официальный курс доллара в Казахстане?
Официальный курс доллара устанавливает Национальный Банк Казахстана, но не произвольно, а на основе средневзвешенного биржевого курса USD/KZT по итогам торгов на KASE. Казахстан использует режим плавающего (гибкого) обменного курса: рыночную цену формируют спрос и предложение, а не решение регулятора. НБК не устанавливает целевую отметку для доллара и не публикует официальный прогноз USD/KZT.
Получается цепочка: рынок формирует цену → НБК фиксирует официальный курс по итогам биржевых торгов. Официальный курс используется в бухгалтерском учете, таможенных и налоговых расчетах, но не является обязательной ценой покупки валюты для населения.
В сообщении по итогам сентября 2026 года НБК подтвердил, что продолжит придерживаться режима гибкого курсообразования. По оценке регулятора, такой режим исключает накопление дисбалансов и сохраняет золотовалютные резервы.
Первоисточник: Национальный Банк Казахстана — информационное сообщение по валютному рынку за сентябрь 2026; ежедневные официальные курсы валют НБК.
7 факторов, которые двигают курс тенге
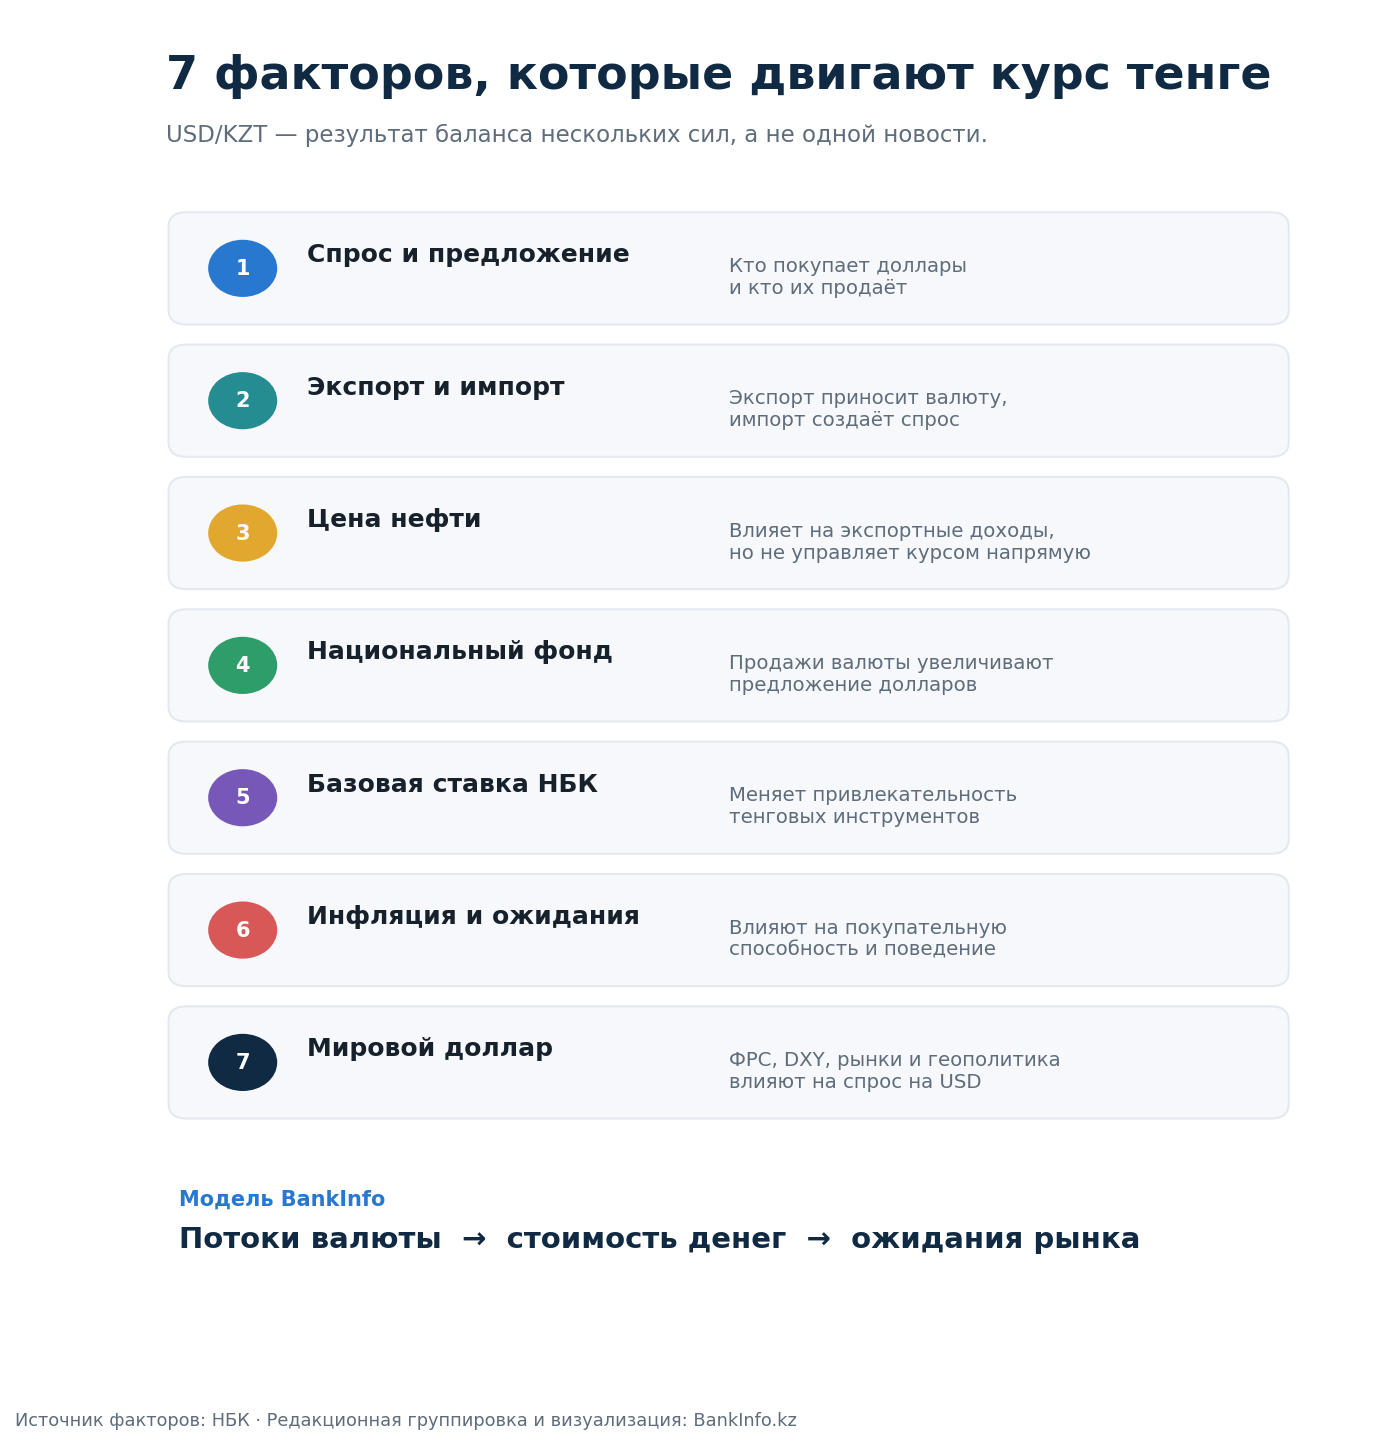
На курс тенге влияют семь групп факторов: спрос и предложение долларов, экспорт и импорт, цена нефти, операции Национального фонда, базовая ставка НБК, инфляция и ожидания, а также мировой доллар. Все они действуют через один механизм — меняют баланс спроса и предложения валюты на внутреннем рынке. Ниже каждый фактор описан отдельно, с его направлением влияния.
1. Спрос и предложение долларов. Это фундамент валютного рынка: население покупает валюту, импортеры платят поставщикам, экспортеры продают выручку, инвесторы переводят капитал. Крупные покупатели тоже меняют баланс: в сентябре 2026 года НБК как управляющий пенсионными активами ЕНПФ купил на бирже $986 млн, или около 9,4% всех торгов.
2. Экспорт и импорт. Экспорт нефти, металлов, урана и зерна приносит Казахстану валютную выручку и создает потенциальное предложение долларов. Импорт оборудования, автомобилей, электроники и лекарств создает спрос на валюту. Если импорт растет быстрее экспорта, экономике требуется больше долларов, и это давит на тенге.
3. Цена нефти. Нефть — ключевой экспортный товар Казахстана, поэтому дорогая нефть потенциально увеличивает валютные доходы и поддерживает тенге. Но прямой зависимости нет: экспортеры не обязаны сразу продавать выручку на внутреннем рынке, а одновременно могут расти импорт или мировой доллар. Подробнее — в разделе о нефти ниже.
4. Национальный фонд. Для финансирования трансфертов в бюджет часть валютных активов Нацфонда продается на бирже за тенге, что увеличивает предложение долларов. В сентябре 2026 года такие продажи составили $200 млн — 1,9% общего объема торгов. Масштаб важен: при таком объеме фонд задает направление, но не определяет курс в одиночку.
5. Базовая ставка НБК. Высокая ставка повышает доходность депозитов и облигаций в тенге и делает национальную валюту привлекательнее для сбережений. Сейчас ставка равна 16,25% при инфляции 9,8%, то есть реальная доходность составляет около 6,5 п.п. Снижение ставки постепенно ослабляет этот фактор поддержки, но не управляет курсом напрямую.
6. Инфляция и ожидания. Высокая инфляция снижает покупательную способность тенге и на длинном горизонте давит на курс. Не менее важны ожидания: если бизнес и население ждут ослабления тенге, они заранее покупают доллары и сами усиливают давление. В 2026 году годовая инфляция снизилась с 12,2% в январе до 9,8% в августе.
7. Мировой доллар и внешние рынки. На тенге влияют ставки ФРС США, общая сила доллара (индекс DXY), аппетит инвесторов к риску, курсы валют торговых партнеров и геополитика. Иногда внешний фактор оказывается сильнее любых внутренних новостей.
Модель BankInfo: три уровня факторов курса
Модель BankInfo делит все факторы курса на три уровня: валютные потоки, стоимость денег и ожидания. Такая группировка помогает понять, почему тенге движется, не разбирая десятки новостей по отдельности. Каждый уровень отвечает на свой вопрос.
| Уровень | Главный вопрос | Что сюда входит | Горизонт влияния |
|---|---|---|---|
| 1. Валютные потоки | Сколько валюты приходит на рынок и сколько нужно купить? | экспорт, импорт, продажи Нацфонда, покупки для ЕНПФ, налоговые периоды, движение капитала | дни и недели |
| 2. Стоимость денег | Насколько выгодно держать капитал в тенге? | базовая ставка НБК, инфляция, доходность тенговых инструментов, ставки ФРС | месяцы |
| 3. Ожидания | Чего рынок ждет завтра? | нефть, геополитика, российский рубль, мировой доллар, прогнозы, поведение населения | от дня до года |
На коротком горизонте курс сильнее всего реагирует на валютные потоки и смену ожиданий. На длинном горизонте важнее инфляция, внешняя торговля и относительная стоимость денег. Поэтому один и тот же фактор может определять курс сегодня и почти не влиять на него через несколько месяцев.
Почему доллар растет в Казахстане?
Доллар растет к тенге, когда спрос на валюту увеличивается быстрее ее предложения. Типичные причины — рост импорта, сокращение продаж валютной выручки, крупные покупки валюты, сильный мировой доллар или ожидания ослабления тенге у населения и бизнеса. Обычно действуют сразу несколько причин, а не одна.
Пример: нефть дорожает, и это потенциально поддерживает тенге. Но одновременно компании наращивают импорт оборудования, мировой доллар укрепляется, а население активнее покупает валюту. В такой ситуации USD/KZT может расти даже при дорогой нефти.
Так было в 2024 году: доллар подорожал с 454,69 до 525,10 ₸, а тенге за год ослаб на 13,4%, хотя базовая ставка весь год оставалась выше 15%.
При резком росте доллара полезно задать три вопроса: что произошло со спросом на валюту, что произошло с ее предложением и изменились ли ожидания рынка.
Почему доллар падает и тенге укрепляется?
Тенге укрепляется, когда предложение иностранной валюты на внутреннем рынке растет быстрее спроса. Это происходит, когда экспортеры продают выручку, наступает налоговый период, Национальный фонд продает валюту, импортеры сокращают закупки или слабеет мировой доллар. Привлекательная доходность тенговых инструментов усиливает эффект.
Сентябрь 2026 года — показательный пример. Тенге укрепился на 4,6%, до 440,49 ₸ за доллар, хотя с начала года базовая ставка снизилась с 18% до 16,25%. НБК объяснил это избытком предложения валюты на рынке. Регулятор даже отложил запланированные операции зеркалирования с Нацфондом на $200–300 млн, а интервенции не проводил.
Обратный сценарий тоже возможен: нефть немного дешевеет, но начинается крупный налоговый период, экспортеры продают выручку, и тенге укрепляется вопреки нефти.
Как нефть влияет на курс доллара в Казахстане?
Дорогая нефть обычно улучшает экспортные доходы Казахстана и потенциально поддерживает тенге, но механической связи между ценой Brent и USD/KZT нет. Между ростом нефти и укреплением тенге стоит промежуточное звено: экспортная выручка должна реально поступить на внутренний валютный рынок. Если она остается за рубежом или одновременно растет импорт, тенге может не укрепиться.
Упрощенная цепочка: нефть дорожает → экспортные доходы растут → больше валюты продается внутри страны → тенге получает поддержку.
Каждое звено может «порваться». Экспортеры не обязаны сразу продавать выручку, импорт может расти одновременно с экспортом, а мировой доллар может укрепляться. Поэтому Brent — важный индикатор, но не ежедневный пульт управления курсом.
Пример начала октября 2026 года: Brent держится около $100 за баррель на фоне ограничений судоходства через Ормузский пролив. При этом 2 октября доллар на KASE подорожал за день на 5,46 ₸, до 447,73 ₸. Дорогая нефть не помешала тенге ослабнуть, потому что на курс в тот день сильнее повлияли другие факторы.
Для анализа важнее второй вопрос: привел ли рост экспортных доходов к увеличению предложения валюты внутри Казахстана?
Как Национальный фонд влияет на курс доллара?
Продажи валюты из Национального фонда увеличивают предложение долларов на бирже и при прочих равных поддерживают тенге. Фонд хранит активы в иностранной валюте и продает ее, когда бюджету нужны тенге для трансфертов. Для курса решающее значение имеет масштаб продаж относительно всего рынка.
Цепочка выглядит так: валютные активы Нацфонда → продажа валюты на KASE → получение тенге → трансферт в бюджет.
Пример: валютный рынок в сентябре 2026 года
В сентябре 2026 года Национальный фонд продал на бирже $200 млн — около 1,9% всех торгов, или примерно $9,1 млн в день. За тот же месяц НБК как управляющий пенсионными активами ЕНПФ купил $986 млн, то есть почти в пять раз больше. Несмотря на это, тенге укрепился на 4,6%.
| Операция в сентябре 2026 | Объем | Доля в торгах | Влияние на тенге |
|---|---|---|---|
| Общий объем торгов на KASE | $10,4 млрд | 100% | — |
| Покупки валюты для ЕНПФ | $986 млн | около 9,4% | давление (спрос на валюту) |
| Продажи валюты из Нацфонда | $200 млн | 1,9% | поддержка (предложение валюты) |
| Зеркалирование операций с Нацфондом | $200–300 млн по плану | отложено | — |
| Валютные интервенции НБК | 0 | 0% | — |
Вывод BankInfo: фраза «Нацфонд продает доллары, поэтому тенге укрепляется» описывает только направление влияния. В сентябре 2026 года основное предложение валюты пришло от других участников рынка, а не от фонда.
Первоисточник: НБК — информационное сообщение по валютному рынку за сентябрь 2026; НБК — данные по валютным операциям и интервенциям.
Как базовая ставка НБК влияет на курс тенге?
Базовая ставка влияет на курс через доходность активов в тенге: чем выше ставка относительно инфляции, тем выгоднее держать сбережения в национальной валюте. Высокая ставка при прочих равных поддерживает тенге, но не гарантирует его укрепления. В 2026 году НБК снизил ставку три раза подряд — с 18% до 16,25%.
| Дата решения в 2026 году | Решение | Базовая ставка |
|---|---|---|
| 23 октября | следующее плановое решение | — |
| 4 сентября | снижение на 0,5 п.п. | 16,25% |
| 24 июля | снижение на 0,25 п.п. | 16,75% |
| 5 июня | снижение на 1 п.п., первое изменение с октября 2025 | 17,00% |
| 24 апреля | без изменений | 18,00% |
| 6 марта | без изменений | 18,00% |
| 23 января | без изменений | 18,00% |
В сентябре НБК указал, что пространство для дальнейшего снижения ставки ограничено из-за усиления проинфляционных рисков.
Утверждение «НБК снизил ставку — значит доллар вырастет» неверно. В 2026 году ставка снижалась, а тенге с начала года укрепился почти на 15%.
Первоисточник: НБК — график решений по базовой ставке 2015–2026.
История USD/KZT и базовой ставки: 2022–2026
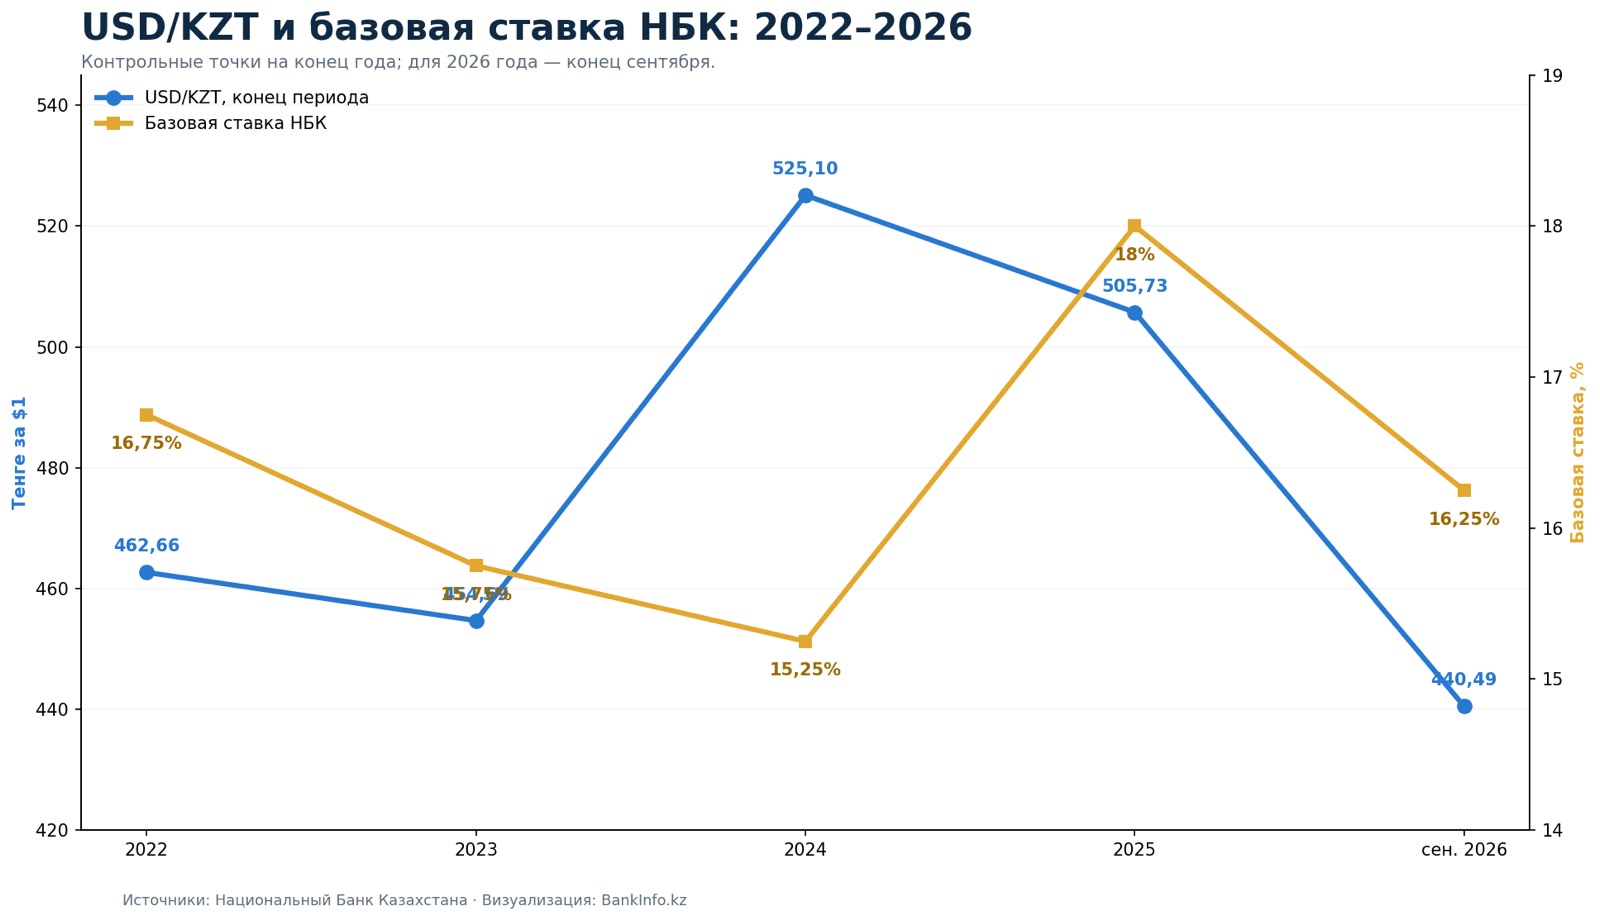
На длинном периоде видно, что между ставкой и курсом нет простой формулы. Курс в таблице — средневзвешенный курс KASE по итогам последнего торгового дня периода, как в отчетах НБК «по итогам месяца».
| Период | USD/KZT, конец периода | Изменение тенге за период | Базовая ставка на конец периода |
|---|---|---|---|
| 2022 | 462,66 ₸ | −7,1% | 16,75% |
| 2023 | 454,69 ₸ | +1,8% | 15,75% |
| 2024 | 525,10 ₸ | −13,4% | 15,25% |
| 2025 | 505,73 ₸ | +3,8% | 18,00% |
| январь–сентябрь 2026 | 440,49 ₸ | +14,8% | 16,25% |
В 2024 году тенге ослаб на 13,4% при ставке выше 15%. В 2026 году ставка снижалась, а тенге укрепился на 14,8%. Ставка показывает стоимость денег в тенге, а курс — результат гораздо более широкого баланса потоков.
Как инфляция влияет на курс тенге?
Высокая инфляция снижает покупательную способность тенге и на длинном горизонте давит на курс, но разница инфляции Казахстана и США не позволяет напрямую рассчитать будущий USD/KZT. Связь работает в обе стороны: ослабление тенге удорожает импорт и разгоняет цены. В 2026 году инфляция замедляется, что поддерживает тенге.
| Месяц 2026 года | Годовая инфляция |
|---|---|
| август | 9,8% |
| июль | 10,2% |
| июнь | 10,3% |
| май | 10,4% |
| апрель | 10,6% |
| февраль | 11,7% |
| январь | 12,2% |
Для сравнения: в сентябре 2025 года годовая инфляция составляла 12,9%. Прогноз НБК на 2026 год — 9–11%, среднесрочная цель — 5% в 2028 году.
Обратная связь выглядит так: тенге ослабевает → импорт дорожает → растут цены на часть товаров → усиливается инфляционное давление.
Первоисточник: Бюро национальной статистики — инфляция в Республике Казахстан.
Почему налоговый период может укреплять тенге?
Налоговый период укрепляет тенге, потому что экспортеры получают доходы в долларах, а налоги платят в тенге и перед крупными платежами продают валютную выручку. Предложение долларов временно растет, и тенге получает поддержку. Поэтому национальная валюта иногда укрепляется без заметных новостей о нефти или ставке.
Цепочка: экспортеры продают доллары → предложение валюты растет → спрос на тенге растет.
НБК прямо называет квартальные налоговые выплаты одним из факторов, от которых зависит краткосрочная динамика тенге.
Насколько тенге зависит от российского рубля?
Российский рубль влияет на тенге через торговлю, цены импорта, трансграничные потоки и ожидания, но фиксированной зависимости между ними нет. Россия — один из крупнейших торговых партнеров Казахстана, поэтому сильные движения рубля нельзя игнорировать. Однако формула «рубль упал на 10% — тенге упадет на 10%» не работает.
У Казахстана собственная денежно-кредитная политика, свои валютные потоки и операции Национального фонда. Например, в 2025 году рубль укрепился к доллару примерно на 31%, а тенге — лишь на 3,8%. RUB/KZT и USD/RUB полезно отслеживать, но использовать рубль как единственный прогнозный индикатор тенге неправильно.
Как ФРС и мировой доллар влияют на тенге?
Когда ФРС США повышает ставки или доллар укрепляется против большинства мировых валют, давление испытывают и валюты развивающихся стран, включая тенге. Общую силу доллара показывает индекс DXY. Но рост DXY не означает автоматического роста USD/KZT в тот же день: внутренние потоки могут двигать тенге в противоположную сторону.
Сентябрь 2026 года это хорошо показывает: индекс DXY вырос примерно на 1,8% (с 99,67 до 101,45), то есть доллар укреплялся в мире. Тенге за тот же месяц укрепился к доллару на 4,6%, потому что внутреннее предложение валюты оказалось сильнее внешнего давления.
Упрощенная цепочка: ставки в США растут → долларовые активы привлекательнее → глобальный спрос на доллар растет → давление на валюты развивающихся рынков.
5 мифов о курсе доллара в Казахстане
Миф 1. Нефть выросла — тенге обязательно укрепится. Неверно. Дорогая нефть улучшает экспортные условия, но курс одновременно зависит от импорта, продаж выручки, Нацфонда и мирового доллара.
Миф 2. Национальный Банк устанавливает цену доллара. Неверно. USD/KZT формируется на бирже KASE, а НБК рассчитывает официальный курс по итогам торгов.
Миф 3. Рубль падает — тенге упадет следом. Неверно. Связь существует через торговлю и ожидания, но в 2025 году рубль укрепился к доллару примерно на 31%, а тенге — на 3,8%.
Миф 4. Снизили базовую ставку — доллар обязательно вырастет. Неверно. В 2026 году ставка снизилась с 18% до 16,25%, а тенге за девять месяцев укрепился на 14,8%.
Миф 5. Доллар вырос на 10% — все цены вырастут на 10%. Неверно. Влияние курса на конкретный товар зависит от доли импорта, валюты контрактов, запасов, конкуренции, логистики и маржи продавца.
Почему курс в обменнике отличается от официального курса НБК?
Официальный курс НБК не является обязательной ценой для обменников: банки и обменные пункты сами устанавливают курсы покупки и продажи с учетом рынка, своих расходов, рисков и маржи. Разница между ценой продажи и ценой покупки называется спредом. При высокой волатильности или повышенном спросе спред расширяется.
Условный пример при официальном курсе 440 ₸: обменник покупает доллар у клиента по 437 ₸ и продает по 443 ₸. Спред составляет 6 тенге. Поэтому фраза «официальный доллар стоит 440 тенге» не означает, что в обменнике его можно купить ровно по 440.
Может ли Национальный Банк влиять на курс тенге?
Да, НБК может проводить валютные интервенции при чрезмерных колебаниях курса и рисках для финансовой стабильности, но не удерживает конкретную отметку доллара. Казахстан использует плавающий курс, и в сентябре 2026 года интервенций не было. Присутствие НБК на рынке через операции Нацфонда, зеркалирование или ЕНПФ не означает попытки установить «правильный» курс.
НБК участвует в торгах в нескольких ролях одновременно. В сентябре 2026 года он продавал валюту Нацфонда ($200 млн) и одновременно покупал валюту для пенсионных активов ЕНПФ ($986 млн). Это разные операции с разными целями, а не единая политика по курсу. По заявлению НБК, при операциях с Нацфондом и зеркалировании соблюдается принцип рыночного нейтралитета.
Первоисточник: НБК — данные по валютным операциям и интервенциям.
BankInfo FX Monitor: что отслеживать вместо одного прогноза
BankInfo FX Monitor — набор из восьми индикаторов, по которым видно, какие факторы сейчас поддерживают тенге, а какие давят на него. Вместо попытки угадать одну будущую цифру курса монитор показывает баланс рисков. Ниже — оценка редакции на конец сентября 2026 года.
| Индикатор | Что показывает | Значение (30 сентября – 2 октября 2026) | Оценка BankInfo |
|---|---|---|---|
| USD/KZT | фактическая динамика курса | 440,49 ₸ по итогам сентября, тенге +4,6% за месяц; 447,73 ₸ на KASE 2 октября | результат всех факторов |
| Базовая ставка НБК | стоимость денег в тенге | 16,25%, реальная ставка около 6,5 п.п. | поддерживает тенге |
| Инфляция | покупательная способность тенге | 9,8% (август), тренд на снижение | скорее поддерживает |
| Продажи валюты из Нацфонда | дополнительное предложение валюты | $200 млн, 1,9% торгов | слабая поддержка |
| Покупки валюты для ЕНПФ | дополнительный спрос на валюту | $986 млн, 9,4% торгов | давление |
| Зеркалирование покупок золота | продажа валюты НБК | около 907 млрд ₸ в IV квартале (план) | поддержка в IV квартале |
| Brent | экспортная выручка | около $99–102 за баррель, −4,8% за неделю | поддерживает тенге |
| DXY | сила мирового доллара | 101,93; +1,8% за сентябрь, +4,3% за год | давление |
| RUB/KZT и USD/RUB | динамика валюты торгового партнера | 5,30 ₸ за рубль; 83,48 ₽ за доллар | нейтрально |
Каждый фактор оценивается в одном из трех состояний: поддерживает тенге, нейтрален или оказывает давление. Это позволяет смотреть на весь валютный баланс, а не на одну новость.
Можно ли точно спрогнозировать курс доллара?
Точно спрогнозировать USD/KZT невозможно, потому что для этого нужно одновременно предсказать нефть, мировой доллар, импорт, экспорт, операции Нацфонда, ставки, движение капитала и геополитику. Некоторые из этих факторов сами по себе непредсказуемы. НБК в сентябре 2026 года назвал главными краткосрочными факторами ожидания участников рынка, квартальные налоговые выплаты, ситуацию на мировых рынках и геополитику.
Вместо вопроса «сколько будет стоить доллар через год?» полезнее спрашивать: «какие факторы сейчас поддерживают тенге, а какие давят на него?» Это не дает магической цифры, но помогает понимать баланс рисков.
Вывод BankInfo
У курса доллара нет одной кнопки управления: нефть, Национальный фонд, ставка НБК и рубль влияют на тенге, но ни один фактор не работает изолированно. Сентябрь 2026 года это подтверждает: тенге укрепился на 4,6% при снижающейся ставке и при покупках валюты для ЕНПФ, в пять раз превышавших продажи Нацфонда. Чтобы понять движение курса, задайте три вопроса.
- Откуда сейчас приходит валюта? Экспорт, Национальный фонд, продажи выручки компаниями, приток капитала.
- Кто сейчас покупает валюту? Импортеры, население, бизнес, пенсионный фонд, инвесторы.
- Что изменилось в ожиданиях? Нефть, процентные ставки, инфляция, мировой доллар, геополитика.
Ответы на эти три вопроса обычно объясняют движение тенге лучше, чем поиск одной новости, «из-за которой сегодня вырос доллар».
Частые вопросы
Какой курс доллара к тенге по итогам сентября 2026 года?
По данным НБК, по итогам сентября 2026 года курс составил 440,49 тенге за доллар. За месяц тенге укрепился на 4,6%.
Какая базовая ставка НБК сейчас?
С 4 сентября 2026 года базовая ставка составляет 16,25% годовых с коридором ±1 п.п. Следующее решение НБК объявит 23 октября 2026 года.
Что означает рост USD/KZT?
Рост USD/KZT означает, что для покупки одного доллара нужно больше тенге, то есть тенге ослабевает.
Что означает укрепление тенге?
Укрепление тенге означает снижение USD/KZT: за один доллар нужно отдать меньше тенге.
Кто устанавливает официальный курс доллара в Казахстане?
Национальный Банк устанавливает официальный курс на основе средневзвешенного биржевого курса USD/KZT по итогам торгов на KASE.
Почему доллар в обменнике дороже официального курса?
Обменники сами устанавливают курсы покупки и продажи с учетом рынка, расходов, рисков и маржи. Официальный курс НБК не является обязательной розничной ценой.
Может ли доллар расти при высокой базовой ставке?
Да. В 2024 году тенге ослаб на 13,4%, хотя ставка весь год была выше 15%. Сокращение валютного предложения, рост импорта или сильный мировой доллар могут перевесить эффект ставки.
Может ли тенге укрепляться при падении нефти?
Да. Налоговый период, продажи экспортной выручки, операции Нацфонда или снижение спроса на импорт способны временно перевесить влияние нефти.
Сколько валюты Нацфонд продает на рынке?
В сентябре 2026 года Национальный фонд продал $200 млн, или 1,9% от общего объема биржевых торгов — около $9,1 млн в день.
Проводил ли НБК валютные интервенции в 2026 году?
По данным НБК, в сентябре 2026 года валютные интервенции не проводились.
Первоисточники
- Национальный Банк Казахстана — информационное сообщение по валютному рынку за сентябрь 2026
- НБК — график принятия решений по базовой ставке 2015–2026
- НБК — ежедневные официальные курсы валют
- НБК — данные по валютным операциям и интервенциям
- НБК — итоги торгов на KASE
- НБК — платежный баланс
- Бюро национальной статистики — инфляция в Республике Казахстан
- Рыночные индикаторы: Brent — ICE Futures, DXY — ICE US, USD/RUB — Банк России, биржевой курс USD/KZT — KASE (на 2 октября 2026)
Материал носит информационно-аналитический характер и не является индивидуальной финансовой рекомендацией.
Об авторе и методологии
Виталий Шалаев — основатель BankInfo.kz. Более 20 лет работает на рынке недвижимости Казахстана, управляющий директор агентства Arbat Real Estate (Алматы), инвестор-девелопер и автор аналитического продукта Shalaev Index. Сайт: shalaev.kz.
BankInfo использует только официальные данные НБК, KASE и Бюро национальной статистики. Расчеты редакции (изменение курса за период, реальная ставка) приведены с указанием исходных значений.