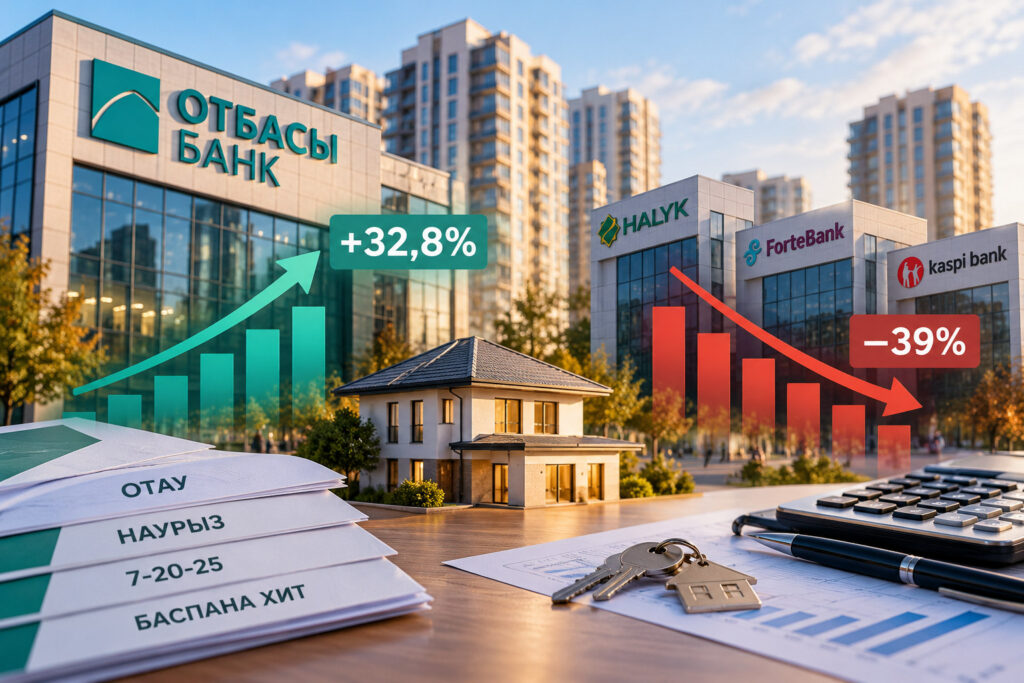
По данным Ассоциации финансистов Казахстана (АФК), в первом полугодии 2026 года банки выдали ипотеки на 1,1 трлн тенге — на 12,4% больше, чем годом ранее. Но весь рост обеспечил Отбасы банк: его выдачи выросли на 32,8%, до 916,7 млрд ₸. Рыночная ипотека остальных банков за тот же период сократилась на 39%, до 161,5 млрд ₸.
Отбасы банк — государственный банк жилищных строительных сбережений в составе холдинга «Байтерек», через который работают основные льготные ипотечные программы. Рыночная ипотека — ипотечные займы банков второго уровня (БВУ) на их собственных, нельготных условиях.
Ключевые цифры: ипотека в Казахстане за январь–июнь 2026
- Общий объём выдач ипотеки — 1,1 трлн ₸ (+12,4%).
- Отбасы банк — 916,7 млрд ₸ (+32,8%), это более 80% всех новых выдач.
- Рыночная ипотека БВУ — 161,5 млрд ₸ (−39%), то есть примерно на 100 млрд ₸ меньше, чем годом ранее.
- Доля рыночной ипотеки в выдачах сократилась почти вдвое — с 26,2% до 14,3%.
- Количество заявок снизилось на 13,4%, до 419,2 тыс.
- Средний размер ипотечного займа — 12,4 млн ₸ (+2,5%).
Почему рыночная ипотека банков сократилась на 39%?
Рыночная ипотека сократилась из-за разницы в цене: льготные программы Отбасы банка значительно дешевле обычных банковских займов, поэтому покупатели уходят туда. По данным АФК, большую часть первого полугодия 2026 года базовая ставка Национального банка составляла 18%, а средняя ставка по ипотеке в стране — около 10%. Такой низкий средний уровень обеспечивают именно льготные программы.
Займ по рыночной ставке при базовой ставке 18% становится заметно дороже для заёмщика. Поэтому спрос перетекает в программы Отбасы банка — «Наурыз», «7-20-25», «Отау», «Баспана Хит» и другие, — а выдачи БВУ на собственных условиях падают.
Как изменился ипотечный рынок Казахстана в 2026 году?
| Показатель | I полугодие 2026 | Изменение за год |
|---|---|---|
| Общие выдачи ипотеки | 1,1 трлн ₸ | +12,4% |
| Выдачи Отбасы банка | 916,7 млрд ₸ | +32,8% |
| Рыночная ипотека БВУ | 161,5 млрд ₸ | −39% |
| Доля рыночной ипотеки | 14,3% | −11,9 п. п. (с 26,2%) |
| Количество заявок | 419,2 тыс. | −13,4% |
| Доля одобренных заявок | 28,1% | +2,0 п. п. (с 26,1%) |
| Средний размер займа | 12,4 млн ₸ | +2,5% |
| Займы от 20 млн ₸ | 39,6% выдач | +8,2 п. п. (с 31,4%) |
| Ипотечный портфель | 7,5 трлн ₸ | +7,2% с начала года |
Источник: Ассоциация финансистов Казахстана, «Обзор ипотечного рынка Казахстана за I полугодие 2026 года», 7 сентября 2026 года.
Отбасы банк
Рост +32,8% за год
Рыночная ипотека других банков
Снижение −39% за год
Источник данных за 2026 год и темпов изменения: АФК. Значения 2025 года получены обратным расчётом и округлены.
Заявок стало меньше на 13,4%, но одобряют их чаще: доля одобренных выросла до 28,1%, а во II квартале 2026 года достигла 32,8%. В портфеле Отбасы банк занимает около 60% рынка — 4,4 трлн ₸ из 7,5 трлн ₸.
Почему казахстанцы берут более крупную ипотеку?
Доля ипотечных займов от 20 млн ₸ за год выросла с 31,4% до 39,6% — главным образом из-за подорожания жилья. По данным АФК, цены на первичном рынке выросли за год на 15,5%, на вторичном — на 11,8%. При этом реальные денежные доходы населения почти не изменились (+0,1%).
Доля займов до 10 млн ₸, наоборот, сократилась с 20,7% до 16,5%. Чтобы собрать первоначальный взнос, покупатели активнее используют пенсионные накопления: изъятия из ЕНПФ на жильё выросли на 59%, до 407,5 млрд ₸.
Мнение эксперта
«Ипотечный рынок сегодня держится на льготных программах. Покупатель выбирает не столько квартиру, сколько программу, под условия которой она проходит. Пока базовая ставка остаётся высокой, рыночная ипотека будет продуктом для тех, кто не проходит по условиям госпрограмм, — в первую очередь для бизнес- и премиум-сегмента. Для покупателя это значит, что без доступа к льготам выгоднее рассматривать программы застройщиков совместно с банками или откладывать сделку до снижения ставок».
— Виталий Шалаев, управляющий директор Arbat Real Estate (Алматы), более 20 лет на рынке недвижимости
Что это означает для покупателей жилья?
Рост ипотечных выдач не означает, что ипотека стала доступнее для всех: дешёвые деньги получают в основном участники программ Отбасы банка. Покупателю без доступа к льготам по-прежнему приходится брать ипотеку по рыночной ставке, которая заметно выше средней по стране.
Практические выводы
- Проверьте, проходите ли вы по программам Отбасы банка («Наурыз», «Отау», «7-20-25» и др.) — это самый дешёвый способ финансирования.
- Сравните рыночные предложения нескольких банков — ставки по нельготной ипотеке у БВУ заметно различаются.
- Рассмотрите совместные программы банков и застройщиков — на первичном рынке они часто дешевле стандартной рыночной ипотеки.
- Следите за базовой ставкой НБК — именно от неё зависит стоимость рыночной ипотеки.
Будет ли ипотека дешевле во второй половине 2026 года?
Условия для удешевления рыночной ипотеки появились: с июня Национальный банк трижды снизил базовую ставку — с 18% до 16,25%. Ставка снижалась 5 июня (до 17%), 24 июля (до 16,75%) и 4 сентября (до 16,25%). Следующее решение запланировано на 23 октября 2026 года.
Банки обычно переносят снижение базовой ставки в ипотечные ставки с задержкой, поэтому эффект для заёмщиков, вероятнее всего, проявится не раньше конца 2026 — начала 2027 года.
Вывод BankInfo
Ипотечный рынок Казахстана почти полностью зависит от государственного финансирования: более 80% новых выдач приходится на Отбасы банк, а доля рыночной ипотеки за год сократилась почти вдвое — с 26,2% до 14,3%. Рыночная ипотека начнёт восстанавливаться, только когда снижение базовой ставки дойдёт до банковских ставок. До этого основная активность покупателей будет сосредоточена вокруг льготных программ.
Частые вопросы
Об ипотеке в Казахстане в 2026 году
Сколько ипотеки выдали в Казахстане в первом полугодии 2026 года?
По данным АФК, за январь–июнь 2026 года выдано ипотечных займов на 1,1 трлн ₸ — на 12,4% больше, чем за тот же период 2025 года.
Почему Отбасы банк увеличил выдачи на 32,8%?
Через Отбасы банк работают льготные программы со ставками значительно ниже рыночных. При базовой ставке НБК 18% средняя ставка по ипотеке была около 10%, поэтому спрос сместился к нему. За I полугодие 2026 года банк выдал 916,7 млрд ₸ — более 80% всей новой ипотеки.
Почему другие банки сократили выдачи ипотеки на 39%?
Рыночная ипотека БВУ при высокой базовой ставке стоит заметно дороже льготной, поэтому покупатели выбирают программы Отбасы банка. В итоге выдачи рыночной ипотеки упали до 161,5 млрд ₸, а её доля — с 26,2% до 14,3%.
Какой средний размер ипотеки в Казахстане в 2026 году?
Средний ипотечный займ в I полугодии 2026 года составил 12,4 млн ₸ (+2,5% за год). Доля займов от 20 млн ₸ выросла до 39,6%.
Подешевеет ли ипотека в 2026 году?
Национальный банк с июня снизил базовую ставку с 18% до 16,25%. Это создаёт условия для снижения ставок по рыночной ипотеке, но банки обычно реагируют с задержкой. Следующее решение по базовой ставке — 23 октября 2026 года.
Источники
- Ассоциация финансистов Казахстана. «Обзор ипотечного рынка Казахстана за I полугодие 2026 года», 7 сентября 2026 г.
- Национальный банк Республики Казахстан — решения по базовой ставке от 5 июня, 24 июля и 4 сентября 2026 г.
Читайте также: Ставки и условия ипотеки в Казахстане · Ипотечный калькулятор
© 2026 BankInfo.kz — зарегистрированное финансовое интернет-СМИ Республики Казахстан.
Свидетельство № KZ83VPY00163435 от 16.10.2026, выдано Комитетом информации Министерства культуры и информации РК.