Прогноз ставок по вкладам, базовая ставка Нацбанка, реальная доходность с учётом инфляции и сценарии перераспределения сбережений
Ставки по депозитам в Казахстане начали снижаться вслед за базовой ставкой Национального банка, которая с 4 сентября 2026 года составляет 16,25%. На вкладах физических лиц при этом находится 28,5 трлн тенге. По прогнозу Виталия Шалаева, в 2027 году средняя доходность тенговых депозитов может снизиться до 13–14% годовых. BankInfo разбирает, сколько процентного дохода потеряют вкладчики, какой будет реальная доходность с учётом инфляции, стоит ли фиксировать ставку сейчас и куда может перейти часть сбережений.
Коротко
- 16,25% — базовая ставка Национального банка Казахстана после снижения 4 сентября 2026 года; следующее решение — 23 октября 2026 года.
- 28,5 трлн тенге — объём депозитов физических лиц на 1 сентября 2026 года по данным АРРФР.
- 16,11% — BankInfo Deposit Index (BDI) на конец сентября 2026 года; это индекс лучших годовых предложений десяти банков, а не средняя ставка по всем вкладам.
- До 20% ГЭСВ — максимальные ставки по тенговым вкладам на 3 месяца в сентябре 2026 года; лучшие годовые предложения — около 17%.
- 13–14% годовых — авторский прогноз средней депозитной доходности на 2027 год, а не оценка Национального банка и не гарантированный уровень.
- 9,3% — годовая инфляция в сентябре 2026 года; прогноз Нацбанка на 2027 год — 6,5–8,5%.
- 300 тыс. тенге — на столько уменьшается условный годовой доход с каждых 10 млн тенге вклада при снижении ставки с 16% до 13%.
- 285 млрд тенге — 1% от 28,5 трлн тенге; это масштаб условного перераспределения, а не прогноз оттока из банков.
Что вы узнаете из статьи
В материале рассмотрены официальные объёмы депозитов, базовая ставка и инфляция, динамика BankInfo Deposit Index, прогноз ставок по депозитам на 2027 год, потери процентного дохода при снижении ставок для сумм от 1 до 300 млн тенге и реальная доходность с учётом прогноза инфляции. Отдельно разобраны выбор вида вклада и способы зафиксировать ставку, риски банковских вкладов и инвестиционных активов, сценарии поведения владельцев капитала, авторские выводы и источники данных. Текущие ставки банков, лучшие вклады по срокам и доход на 1, 5 и 20 млн тенге — в квартальном обзоре BankInfo «Депозиты Казахстана: III квартал 2026».
1. Депозиты населения Казахстана достигли 28,5 трлн тенге
Агентство Республики Казахстан по регулированию и развитию финансового рынка сообщило, что на 1 сентября 2026 года вклады физических лиц составляли 28,5 трлн тенге. В июле, согласно предыдущему отчёту, показатель составлял 28,4 трлн тенге. Депозиты юридических лиц на 1 сентября достигли 21,6 трлн тенге, а общий объём депозитов резидентов — около 50,2 трлн тенге.
| Показатель | Значение на 01.09.2026 |
|---|---|
| Физические лица | 28,5 трлн ₸ |
| Юридические лица | 21,6 трлн ₸ |
| Депозиты резидентов — всего | 50,2 трлн ₸ |
| Депозиты в тенге | 41,0 трлн ₸ |
| Депозиты в иностранной валюте | 9,2 трлн ₸ |
| Долларизация совокупных депозитов | 18,3% |
Все данные — округлённые показатели АРРФР. Их нельзя механически приравнивать к объёму денег, готовых покинуть банки: депозиты уже участвуют в финансовом обороте, а поступления от продажи активов могут вновь размещаться на банковских счетах.
Почему в других материалах встречается 30,4 трлн тенге
В квартальном обзоре BankInfo «Депозиты Казахстана: III квартал 2026» объём депозитов населения указан как 30,4 трлн тенге на 1 августа 2026 года, оценки выше 30 трлн тенге приводят также КФГД и деловые СМИ. Это другой статистический ряд: он отличается периметром и методикой учёта — тем, какие категории счетов и вкладчиков включаются в расчёт. Поэтому 28,5 и 30,4 трлн тенге не противоречат друг другу, но и сравнивать их напрямую нельзя. Чтобы все расчёты в этой статье шли по одной методике, мы используем официальный ряд АРРФР на 1 сентября 2026 года.
По той же причине различается и долларизация: 18,3% в таблице выше — доля валюты во всех депозитах резидентов, включая юридических лиц, а 19,8% в квартальном обзоре — доля валюты во вкладах населения по итогам II квартала.
Важнее то, что значительная часть населения регулярно сравнивает условия хранения денег и потенциальную доходность альтернатив. Даже относительно небольшая смена предпочтений может влиять на спрос в отдельных инвестиционных сегментах.
2. Базовая ставка и инфляция: от чего зависят ставки по вкладам
Ставки по депозитам в Казахстане следуют за базовой ставкой Национального банка — с задержкой и с поправкой на конкуренцию банков за фондирование. 4 сентября 2026 года Нацбанк снизил базовую ставку до 16,25% годовых с коридором ±1 п.п. Это третье снижение подряд; до этого ставка составляла 16,75%. Следующее решение по базовой ставке запланировано на 23 октября 2026 года. Подробнее — в материале BankInfo «Базовая ставка Казахстана в 2026 году».
Главный аргумент регулятора — замедление инфляции. Годовая инфляция снизилась с 9,8% в августе до 9,3% в сентябре 2026 года. Прогноз Нацбанка на 2026 год — 9–11%, на 2027 год — 6,5–8,5%, а приблизиться к цели 5% регулятор рассчитывает в 2028 году. Чем быстрее будет снижаться инфляция, тем больше пространства для снижения базовой ставки — и, следовательно, ставок по вкладам.
| Показатель | Значение |
|---|---|
| Базовая ставка НБК (с 04.09.2026) | 16,25%, коридор ±1 п.п. |
| Предыдущий уровень базовой ставки | 16,75% |
| Годовая инфляция, август 2026 | 9,8% |
| Годовая инфляция, сентябрь 2026 | 9,3% |
| Прогноз инфляции НБК на 2026 год | 9–11% |
| Прогноз инфляции НБК на 2027 год | 6,5–8,5% |
| Следующее решение по базовой ставке | 23 октября 2026 года |
Решение 23 октября станет первым ориентиром для прогноза: сохранение ставки замедлит снижение доходности вкладов, очередное снижение — ускорит его. Материал будет обновлён после объявления решения.
3. Ставки по депозитам сейчас: доходность остаётся высокой, но снижается
Официальная средневзвешенная ставка по срочным тенговым депозитам физических лиц в августе составляла 14,6% годовых (в июле средняя ставка по новым тенговым вкладам — 14,7%). Отдельные банковские продукты при этом могут предлагать более высокую доходность, особенно на коротких сроках. При сравнении предложений необходимо учитывать ГЭСВ, капитализацию, возможность снятия, пополнение и штрафные условия.
BankInfo Deposit Index показывает движение лучших годовых предложений
На конец сентября BankInfo Deposit Index (BDI) составлял 16,11%. В начале июля оценочное значение было 16,46%, то есть за квартал индекс уменьшился на 0,35 процентного пункта. BDI — простое среднее лучших годовых эффективных ставок по депозитам на 12–13 месяцев в выборке десяти банков.
| Показатель | Значение |
|---|---|
| BDI — начало июля 2026 (оценка) | 16,46% |
| BDI — конец сентября 2026 | 16,11% |
| Изменение за III квартал | −0,35 п.п. |
| Официальная ставка по срочным тенговым вкладам, август | 14,6% |
Это два разных статистических показателя: BDI описывает лучшие новые предложения выбранных банков, а средневзвешенная ставка АРРФР — фактические депозитные операции. Их нельзя подменять друг другом. Полный мониторинг и методика — в материале BankInfo «Депозиты Казахстана: III квартал 2026».
Почему в рекламе банков встречаются ставки 20%
В сентябре 2026 года максимальная ставка по тенговым вкладам достигала 20% ГЭСВ, но только на срок 3 месяца. Лучшие годовые предложения были около 17%, а гибкие вклады со снятием — до 16,35%. Такие ставки выше BDI, потому что индекс измеряет лучшие предложения именно на 12–13 месяцев. По данным КФГД, только в августе ставки по вкладам пересмотрели 11 банков, большинство — в сторону снижения. Сравнивать вклады нужно на одинаковом сроке и по одному показателю — ГЭСВ. Ставки по конкретным банкам и срокам — в обзоре «Депозиты Казахстана: III квартал 2026».
ГЭСВ и номинальная ставка: в чём разница
Номинальная ставка — это процент, который банк начисляет на сумму вклада. ГЭСВ (годовая эффективная ставка вознаграждения) дополнительно учитывает капитализацию — начисление процентов на проценты. Например, номинальные 15% годовых с ежемесячной капитализацией соответствуют ГЭСВ около 16,08%. Поэтому ставка 16% по ГЭСВ и ставка 16% «без капитализации» — не одно и то же.
4. Прогноз ставок по депозитам на 2027 год: средняя доходность 13–14%
По моей оценке, в 2027 году средняя доходность тенговых депозитов может снизиться до 13–14% годовых. Этот диапазон — авторский прогноз при условии продолжения дезинфляции и смягчения денежно-кредитной политики. Он не означает, что все банки установят одинаковые ставки и что лучшие краткосрочные предложения будут ограничены этим диапазоном.
«Я ожидаю, что в 2027 году средняя доходность тенговых депозитов постепенно приблизится к 13–14% годовых. Пока ставки остаются высокими, уходить в более рискованные инструменты только ради дополнительного процента не вижу смысла. Но по мере снижения доходности вкладов инвесторы будут внимательнее сравнивать альтернативы.»
Прогноз будет зависеть от решений Национального банка, фактической и ожидаемой инфляции, устойчивости тенге, конкуренции за вклады и ликвидности банков. Если инфляция снова ускорится, снижение ставок может замедлиться или остановиться.
Сценарии депозитной доходности в 2027 году
| Сценарий | Годовая ставка, условно | Предпосылка |
|---|---|---|
| Более быстрое снижение | 11–12% | Инфляция быстро входит в прогноз НБК 6,5–8,5%, стоимость фондирования снижается |
| Базовая авторская оценка | 13–14% | Постепенное снижение базовой ставки при умеренной инфляции |
| Медленное снижение | 15–16% | Более стойкая инфляция либо сильная конкуренция банков за вклады |
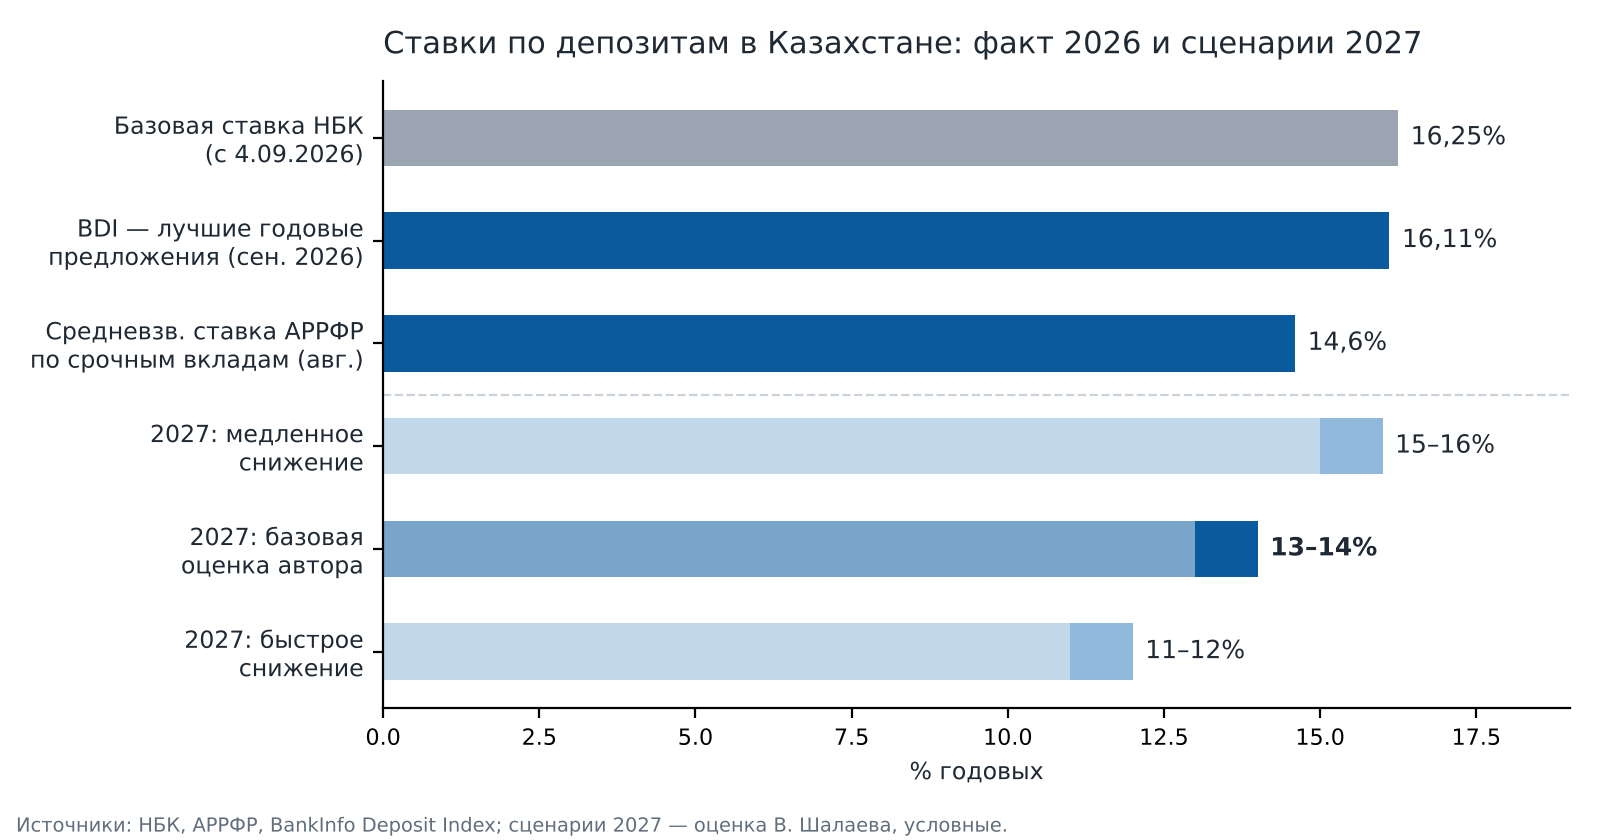
Это иллюстративные сценарии, а не вероятностный прогноз. Уровни относятся к условной средней доходности и не заменяют действующие банковские тарифы.
5. Сколько потеряет вкладчик в процентном доходе при снижении ставок
Падение ставки влияет на будущий денежный поток от нового вклада или от депозита после окончания срока и переоформления. Чтобы оценить масштаб изменения, BankInfo рассчитал простой годовой процентный доход без капитализации и изменения условий в течение года.
| Сумма вклада | При 16% | При 14% | При 13% | Потеря дохода: 16% → 13% |
|---|---|---|---|---|
| 1 млн ₸ | 160 тыс. ₸ | 140 тыс. ₸ | 130 тыс. ₸ | 30 тыс. ₸ |
| 5 млн ₸ | 800 тыс. ₸ | 700 тыс. ₸ | 650 тыс. ₸ | 150 тыс. ₸ |
| 10 млн ₸ | 1,60 млн ₸ | 1,40 млн ₸ | 1,30 млн ₸ | 300 тыс. ₸ |
| 50 млн ₸ | 8,00 млн ₸ | 7,00 млн ₸ | 6,50 млн ₸ | 1,50 млн ₸ |
| 100 млн ₸ | 16,00 млн ₸ | 14,00 млн ₸ | 13,00 млн ₸ | 3,00 млн ₸ |
| 300 млн ₸ | 48,00 млн ₸ | 42,00 млн ₸ | 39,00 млн ₸ | 9,00 млн ₸ |
Так, для вклада 1 млн тенге снижение доходности с 16% до 13% уменьшает годовой доход на 30 тыс. тенге, а для капитала 100 млн тенге — с 16 млн до 13 млн тенге, то есть на 3 млн тенге. Сам по себе этот факт не делает акции, недвижимость или бизнес более выгодными: необходимо сопоставить дополнительный риск и расходы.
Расчёты приведены без налога: проценты по вкладам физических лиц в банках Казахстана не облагаются ИПН (статья 430 Налогового кодекса). Подробнее о налогах и доходе на 1, 5 и 20 млн тенге по текущим ставкам банков — в квартальном обзоре BankInfo.
6. Реальная доходность депозитов с учётом инфляции
Номинальная процентная ставка показывает прирост тенговой суммы, тогда как реальная доходность характеризует изменение её покупательной способности. Для расчёта используется формула Фишера: реальная доходность = (1 + ставка) / (1 + инфляция) − 1.
Базовым ориентиром разумно считать прогноз Нацбанка на 2027 год — 6,5–8,5%. При ставке депозита 13,5% и инфляции 7,5% реальная доходность составит около 5,58%. Если инфляция окажется выше прогноза — 9% или 11%, — реальная доходность того же вклада снизится до 4,13% и 2,25% соответственно. Это математические сценарии, а не прогноз инфляции.
| Ставка депозита | Инфляция за срок вклада (условно) | Реальная доходность |
|---|---|---|
| 13,0% | 7,5% — середина прогноза НБК | 5,12% |
| 13,5% | 7,5% — середина прогноза НБК | 5,58% |
| 14,0% | 7,5% — середина прогноза НБК | 6,05% |
| 13,5% | 8,5% — верхняя граница прогноза НБК | 4,61% |
| 13,5% | 9,0% — выше прогноза | 4,13% |
| 13,5% | 11,0% — стрессовый сценарий | 2,25% |
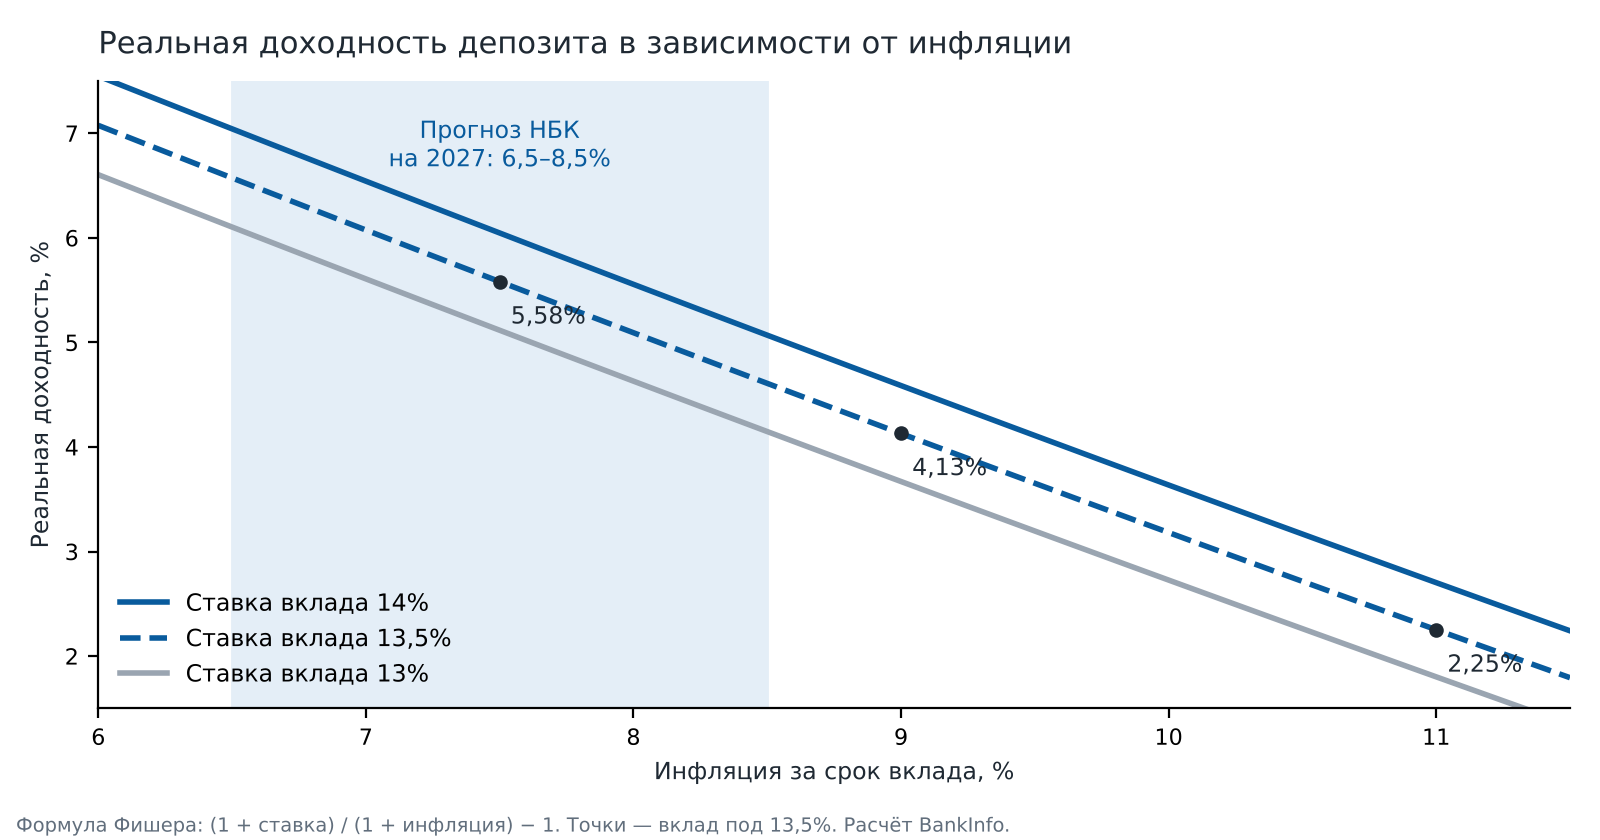
Почему цифры отличаются от квартального обзора BankInfo: там реальная доходность оценена упрощённо — как разница между ставкой и текущей инфляцией (для BDI это +6,3 п.п. при инфляции 9,8%). Здесь расчёт сделан по формуле Фишера и для будущей, прогнозной инфляции, поэтому значения ниже и не совпадают напрямую.
Текущую опубликованную годовую инфляцию нельзя автоматически считать инфляцией следующих 12 месяцев. Если прогноз Нацбанка сбудется, реальная доходность вкладов в 2027 году может оказаться даже выше, чем сейчас, несмотря на снижение номинальных ставок. Сравнение ставки с прошлой инфляцией — ориентир, а не обещание сохранения покупательной способности.
7. Какой вид вклада выбрать, если ставки снижаются
В период снижения ставок вид вклада определяет, как долго вкладчик сохранит текущую доходность. Сберегательный вклад даёт самую высокую ставку и фиксирует её на срок, но досрочно забрать деньги без потери вознаграждения нельзя. Срочный вклад — компромисс: снять деньги можно, но вознаграждение пересчитают по пониженной ставке. Несрочный (гибкий) вклад оставляет деньги доступными, но за эту гибкость вкладчик платит 3–4 п.п. доходности, а его ставка быстрее всего реагирует на снижение базовой.
Сравнение ставок по видам вкладов и срокам в конкретных банках — в обзоре «Депозиты Казахстана: III квартал 2026».
8. Стоит ли открывать депозит сейчас и как зафиксировать ставку
Если ставки по вкладам продолжат снижаться, у тех, кто разместит деньги раньше и на более длинный срок, будет преимущество. Ставка по открытому срочному или сберегательному вкладу, как правило, определяется договором на весь срок вклада, поэтому последующее снижение базовой ставки на неё не влияет. Условия для пополнений и пролонгации нужно проверять в договоре.
- Срок. Вклады на 3–6 месяцев сейчас дают максимальные ставки, но после окончания срока деньги придётся размещать уже по более низкой ставке. Вклад на 12–24 месяца фиксирует доходность на дольше.
- Вид вклада. Наибольшую ставку дают сберегательные вклады, но досрочно забрать деньги без потери вознаграждения не получится. Сберегательный вклад с пополнением позволяет зафиксировать ставку и для будущих пополнений — до полугода.
- «Лестница» вкладов. Капитал можно разделить на несколько вкладов с разными сроками: часть денег регулярно освобождается, а средняя ставка остаётся выше, чем у вклада до востребования.
- Резерв ликвидности. Сумму на непредвиденные расходы разумнее держать на несрочном вкладе, даже если его ставка ниже.
- Лимиты гарантий. Крупный капитал стоит распределять между несколькими банками с учётом лимитов КФГД.
9. Облигации, акции и недвижимость будут конкурировать за сбережения
Когда ставки по депозитам становятся ниже, отдельные альтернативные инструменты могут выглядеть привлекательнее. Но сравнивать их следует по доходности после расходов, уровню риска, ликвидности и горизонту владения.
Облигации и фиксированный доход
Государственные и корпоративные облигации могут заинтересовать вкладчиков, которые предпочитают регулярные выплаты. При снижении рыночных ставок стоимость ранее выпущенных облигаций с фиксированным купоном иногда растёт. При этом цены бумаг могут и падать, а корпоративный эмитент может столкнуться с трудностями по обслуживанию долга.
Акции и ETF
Акции и биржевые фонды позволяют участвовать в долгосрочном росте компаний и диверсифицировать вложения по странам и валютам. Однако их стоимость колеблется, а доходность не гарантирована. Для денег, которые понадобятся в ближайшие месяцы, такой риск может быть чрезмерным.
Недвижимость
Инвестиционная недвижимость требует оценки чистого арендного дохода, расходов на содержание, простоев, налогов, стоимости продажи и цены приобретения. Если объект за 100 млн тенге даёт 7 млн тенге чистого арендного дохода, текущая доходность составляет 7% без учёта переоценки объекта. Это не равно итоговой доходности инвестиции.
«Я оцениваю недвижимость прежде всего по цене входа и ликвидности. При нынешней конкуренции с депозитами наиболее интересны качественные объекты, которые удаётся купить с реальным дисконтом к подтверждённой цене сделок. Само по себе снижение ставок не означает, что подорожает весь рынок.»
Частный бизнес и альтернативные инвестиции
Участие в действующем бизнесе может принести более высокий результат, но инвестор принимает операционный риск, зависимость от качества управления, ограниченную ликвидность и вероятность частичной или полной потери капитала. Высокая заявленная доходность без проверки финансовой модели не является достаточным аргументом.
| Инструмент | Основная возможность | Ключевой риск |
|---|---|---|
| Депозиты | Понятные договорные проценты | Банковский риск вне гарантий, инфляция |
| Облигации | Купон и потенциальная переоценка | Кредитный и процентный риск |
| Акции/ETF | Долгосрочный рост | Рыночная волатильность |
| Недвижимость | Аренда и изменение стоимости | Низкая ликвидность, завышенная цена |
| Частный бизнес | Участие в прибыли | Операционные риски и сложный выход |
10. Депозит или доллар
Валютная стратегия требует отдельного анализа: курса тенге, процентной разницы между тенговыми и валютными вкладами и валюты будущих расходов. Подробное сравнение с расчётами — в исследовании BankInfo «Депозит или доллар в Казахстане в 2026 году: что оказалось выгоднее и что делать дальше».
11. Надёжность банка и гарантии вкладов остаются важными
При выборе банка максимальная ставка — не единственный критерий. Сравнивать нужно устойчивость финансового учреждения, ликвидность, условия вклада и государственную систему защиты депозитов. Для сравнения показателей банков BankInfo использует Bank Stability Score (BSS), который не заменяет официальный рейтинг и не гарантирует возврат средств.
Гарантия КФГД покрывает сберегательные вклады в тенге до 20 млн тенге, прочие вклады и счета в тенге — до 10 млн, валютные — до эквивалента 5 млн тенге; совокупно — не более 20 млн тенге в одном банке. При крупном капитале особенно важна концентрация риска на одно учреждение. Подробные лимиты, исключения и условия — в статье BankInfo «Гарантирование депозитов в Казахстане».
12. Три возможные траектории рынка в 2027 году
Сохранение высокой реальной доходности
Если инфляция продолжит снижаться вместе с депозитными ставками, реальные условия хранения денег могут оставаться привлекательными. В этом случае значительная часть населения продолжит пользоваться банковскими вкладами.
Постепенное расширение инвестиционных портфелей
При уменьшении доходности новых вкладов часть владельцев капитала может увеличить вложения в облигации, акции и отдельные объекты недвижимости. Это не предполагает обязательного закрытия всех депозитов: структура новых сбережений и средств после завершения срока вкладов может меняться постепенно.
Повышенный спрос на валютные активы
При усилении валютной неопределённости инвесторы могут увеличить долю зарубежных инструментов и валютных сбережений. Это перераспределение не обязательно означает чистое сокращение депозитов: деньги могут оставаться внутри банковской системы в другой валюте.
13. Авторский вывод: ликвидность даёт инвестору право выбора
«Пока тенговые депозиты дают привлекательную реальную доходность, сохранять часть капитала в ликвидной форме рационально. Но я рассматриваю депозит не как вечную стратегию, а как инструмент, позволяющий дождаться подходящей инвестиционной возможности. При прогнозируемом снижении ставок к 13–14% в 2027 году требования к качеству альтернативных вложений будут только повышаться.»
По моей оценке, интерес инвесторов будет смещаться не ко всем активам сразу, а к конкретным возможностям с подтверждённой доходностью, разумной ценой входа и понятными механизмами выхода. Это особенно важно для рынка инвестиционной недвижимости и сделок с крупным капиталом.
Сбережения населения в 28,5 трлн тенге показывают масштаб потенциального спроса. Но направление этого спроса определят реальные инвестиционные условия — ставки, инфляция, курс тенге, риск и качество предложения.
14. Вывод BankInfo
Депозитный рынок Казахстана накопил значительный объём частных средств: на 1 сентября 2026 года вклады физических лиц достигли 28,5 трлн тенге. Нацбанк снизил базовую ставку до 16,25%, инфляция замедлилась до 9,3%, а индекс лучших годовых депозитных предложений BankInfo снизился с оценочных 16,46% в начале июля до 16,11% на конец сентября.
Авторский базовый прогноз на 2027 год предполагает снижение средней доходности тенговых депозитов до 13–14%. Для капитала 100 млн тенге переход от ставки 16% к 13% уменьшил бы условный годовой процентный доход на 3 млн тенге. При этом, если инфляция войдёт в прогноз Нацбанка 6,5–8,5%, реальная доходность вкладов останется положительной — около 5–6% годовых. Решение о перераспределении капитала должно учитывать не только уменьшение процентов, но и дополнительные инвестиционные риски.
В 2027 году ключевым процессом может стать не массовый уход с депозитов, а постепенная переоценка соотношения доходности, риска и ликвидности разных инструментов. Условные 1% депозитного портфеля эквивалентны 285 млрд тенге — значимой сумме для отдельных рынков, но не прогнозируемому объёму реального оттока.
Вопросы и ответы о ставках по депозитам в 2027 году
Какими будут ставки по депозитам в Казахстане в 2027 году?
По прогнозу Виталия Шалаева, средняя доходность тенговых депозитов в 2027 году может составить 13–14% годовых. Это сценарная оценка, зависящая от инфляции, базовой ставки Национального банка и конкуренции банков. В более быстром сценарии ставки могут опуститься до 11–12%, в медленном — остаться на уровне 15–16%. Лучшие предложения отдельных банков могут отличаться от среднего уровня.
Будут ли снижаться ставки по депозитам в Казахстане в 2027 году?
Снижение уже идёт: Нацбанк трижды подряд снижал базовую ставку, до 16,25% в сентябре 2026 года, а BDI за III квартал уменьшился на 0,35 п.п., до 16,11%. Если инфляция будет замедляться в соответствии с прогнозом Нацбанка (6,5–8,5% на 2027 год), снижение ставок по вкладам продолжится.
Стоит ли открывать депозит сейчас или лучше подождать?
При ожидаемом снижении ставок ожидание обычно означает более низкую ставку в будущем. Ставка по срочному или сберегательному вкладу, как правило, фиксируется договором на весь срок, поэтому вклад на 12–24 месяца позволяет сохранить текущую доходность. Деньги, которые могут понадобиться раньше, лучше держать на несрочном вкладе.
Стоит ли закрывать действующий депозит из-за прогноза снижения ставок?
Не обязательно. Условия действующего вклада определяются договором, а досрочное снятие может привести к потере вознаграждения. Сначала сравните оставшийся срок и параметры доступных альтернатив.
Сколько потеряет вкладчик, если ставка по депозиту снизится с 16% до 13%?
Годовой процентный доход без капитализации уменьшится на 30 тыс. тенге с каждого 1 млн, на 300 тыс. тенге с 10 млн и на 3 млн тенге со 100 млн тенге. Реальная доходность при этом зависит от инфляции: если она снизится до прогноза Нацбанка, потеря в покупательной способности будет меньше, чем в номинале.
Какую реальную доходность даст депозит под 13,5%?
Если инфляция за 12 месяцев составит 7,5% — середину прогноза Нацбанка на 2027 год, — реальная доходность вклада под 13,5% будет около 5,58% по формуле Фишера. При инфляции 9% — примерно 4,13%, при 11% — 2,25%. Это иллюстрация, а не прогноз фактического роста цен.
Чем ГЭСВ отличается от номинальной ставки по вкладу?
ГЭСВ — годовая эффективная ставка вознаграждения — учитывает капитализацию процентов, а номинальная ставка нет. Например, номинальные 15% с ежемесячной капитализацией соответствуют ГЭСВ около 16,08%. Сравнивать вклады разных банков нужно по ГЭСВ и на одинаковом сроке.
Куда могут перейти деньги с депозитов при снижении ставок?
Часть владельцев сбережений может увеличить вложения в облигации, акции, ETF, недвижимость и частный бизнес. Однако снижение ставки само по себе не гарантирует перераспределения денег: инвесторы оценивают не только доходность, но и ликвидность, вероятность потерь и сроки вложений. Совокупная депозитная база при этом может продолжать расти.
Нужно ли покупать доллар вместо тенгового депозита?
Решение зависит от валюты будущих расходов, срока и риска. Подробный расчёт приведён в исследовании BankInfo «Депозит или доллар».
Методология и ограничения
Дата расчётов: 20 октября 2026 года. Базовый объём депозитов — 28,5 трлн тенге, данные АРРФР на 1 сентября 2026 года. Базовая ставка — решение Национального банка от 4 сентября 2026 года; инфляция — официальные данные за август и сентябрь 2026 года, прогноз инфляции — оценка Национального банка. BDI 16,11% — индекс лучших годовых депозитных предложений десяти банков, опубликованный BankInfo за сентябрь. Максимальные ставки по срокам и видам вкладов — квартальный обзор BankInfo за III квартал 2026 года; число банков, пересмотревших ставки, — обзор КФГД за август 2026 года. Объём депозитов в статье (28,5 трлн тенге, АРРФР) и в квартальном обзоре (30,4 трлн тенге) взят из разных статистических рядов. Ставки 13–14% для 2027 года представляют авторский прогноз, не официальную оценку регулятора. Сценарии ставок 11–12%, 13–14% и 15–16% условны. Все процентные расчёты дохода простые, без капитализации; реальная доходность рассчитана по формуле Фишера. Иллюстрация 1% от депозитного портфеля — арифметический масштаб, не прогноз движения денег.
Источники
АРРФР: состояние банковского сектора на 1 сентября 2026: https://www.gov.kz/org/ardfm/press/news/details/1305588
АРРФР: состояние банковского сектора на 1 августа 2026: https://www.gov.kz/org/ardfm/press/news/details/1284782
Национальный банк Казахстана: https://nationalbank.kz
Нацбанк в третий раз подряд снизил базовую ставку (NewTimes, 04.09.2026): https://newtimes.kz/ekonomika/223277-natsbank-v-tretii-raz-podriad-snizil-bazovuiu-stavku
Инфляция в Казахстане замедлилась до 9,3% в сентябре 2026 года (MyBuh): https://mybuh.kz/news/inflyatsiya-v-kazakhstane-zamedlilas-do-9-3-v-sentyabre-2026-goda/
КФГД: банки стали снижать ставки по самым популярным депозитам (Kapital.kz): https://kapital.kz/finance/152526/banki-kazahstana-stali-snizhat-stavki-po-samym-populyarnym-depozitam.html
Минэкономики: налога на проценты по депозитам не будет (Kapital.kz): https://kapital.kz/finance/152210/naloga-na-procenty-po-depozitam-ne-budet.html
Как защищать и выбирать депозиты: гид КФГД (Informburo): https://informburo.kz/stati/kak-zashhishhat-i-vybirat-depozity-v-2026-godu-gid-kfgd
Казахстанский фонд гарантирования депозитов: https://kdif.kz
Материалы BankInfo по теме
- Депозиты Казахстана: III квартал 2026, индекс BDI
- Базовая ставка, инфляция и депозитный индекс
- Депозит или доллар: отдельное исследование
- Гарантирование депозитов и лимиты КФГД
- Bank Stability Score (BSS)
Об авторе
Виталий Шалаев — Private Capital Advisor, эксперт по продаже премиальной недвижимости, управляющий директор Arbat Real Estate. Более 20 лет работает с недвижимостью, крупными сделками и анализом инвестиционных возможностей. В исследованиях BankInfo рассматривает депозиты, валютные решения и размещение частного капитала.
Автор работает на рынке недвижимости и инвестиций. Материал не является индивидуальной инвестиционной рекомендацией.
© 2026 BankInfo.kz — зарегистрированное финансовое интернет-СМИ Республики Казахстан.
Свидетельство № KZ83VPY00163435 от 16.10.2026, выдано Комитетом информации Министерства культуры и информации РК.